マイホームを購入されたお客様にとって、入居翌年の年明けに迎える「初年度の確定申告」は資金計画を総括する大きな節目です。
令和8年度税制改正では、所得税の基礎控除や給与所得控除の最低保障額の引上げをはじめ、扶養親族等の所得要件や生命保険料控除の特例など、年末調整・確定申告に関わる複数の所得控除ルールが同時に動きます。これにより、同年に住宅を購入・入居して初めて確定申告を行うお客様の税額計算にも直接的な変化が生じます。
「法改正によって税の計算にどんな変化が起き、お客様から見て何が分かりにくくなるのか」という基礎知識を持っておくことは、引き渡し後の誤解や問い合わせによる不安を防ぐ上で欠かせません。
本記事では、改正の要点と住宅ローン控除への具体的な影響を整理し、そのままお客様へ案内できる「初年度確定申告の税務署相談メモ」を提供します。
住宅ローン控除の仕組み
住宅ローン控除とは、住宅ローンを組んでマイホームを購入した人の負担を軽減するために、本来納めるべき税金を直接割り引いてくれる制度です。所得から引く一般的な控除とは違って「税金そのもの」から差し引かれるため、高い減税効果が得られます。まずは、通常どのように税金が動くのか、基本のルートを押さえておきましょう。
収入から税金が計算され、控除が引かれるまでの流れを簡単にまとめると、以下の5ステップとなります。
- 給与所得控除:年収(額面)から会社員のみなし経費を差し引き「所得」を出します。
- 所得控除:所得から社会保険料や基礎控除などを差し引き「課税所得」を算出します。
- 所得税の算出:課税所得に税率をかけて、本来納めるべき「所得税額」を計算します。
- 住宅ローン控除(税額控除):算出した税金そのものから、年末残高に応じた控除額を直接差し引きます。
- 引ききれない分:所得税から全額を相殺できなかった残りは、翌年の住民税から減額されます。
令和8年確定申告で気を付けたい改正
基礎控除の引上げなど4つの改正
令和8年の税制改正は、物価高への配慮や就業調整(年収の壁)の緩和、子育て支援などを目的としており、主に以下の4項目が同時に見直されます。
| 改正項目 | 改正前 | 令和8年分以後 |
|---|
| 基礎控除の引上げ | 最大58万円 | 合計所得489万円以下の場合:一律104万円(489万円超は段階的に逓減) |
| 給与所得控除の最低保障額 | 65万円 | 74万円 |
| 扶養親族等の所得要件 | 合計所得金額 58万円以下 | 合計所得金額 62万円以下 |
| 生命保険料控除の特例 | 新生命保険料の上限4万円 | 23歳未満の扶養親族がいる場合、上限6万円に拡充 |
参照:国税庁「令和8年分 年末調整のしかた」
年収の壁は178万円に
基礎控除と給与所得控除の引上げにより、給与収入のみの単身者やパート・アルバイト等であれば『年収178万円まで所得税が発生しない(課税最低限)』計算水
準となります。
- 給与所得控除(最低保障額):74万円(改正前は65万円)
- 基礎控除(最大額):104万円(改正前は58万円/本則48万円)
- 合計:74万円 + 104万円 = 178万円
さらに扶養親族の対象拡大や生命保険料控除の拡充が重なることで控除できる枠がこれまで以上に広がります。
これにより、住宅ローン控除を差し引く直前の「本来納める所得税額」が従来より大幅に低くなります。
※給与収入のみの場合、給与年収665万5,556円以下(合計所得489万円以下)であれば基礎控除104万円が適用され、これを超える層は段階的に控除額が下がります。
基礎控除等の引上げで何が起きる?
今回の改正によって、住宅ローン控除の「全体の控除枠(年末残高×0.7%)」そのものは変わりませんが、税金が戻ってくる(安くなる)内訳のバランスが大きく変化します。
■改正前
給与所得控除や基礎控除が今より小さかったため、毎月の給料から「所得税」が多く天引きされていました。そのため、確定申告をすると「所得税の還付」だけで控除枠の多くを使い切ることができ、住民税から引かれる割合は比較的少なめでした。
■改正後(令和8年分から)
各種控除の拡大により、もともとの所得税が従来より大幅に安くなります。そのため、所得税で引ききれなかった分は、翌年6月以降の「住民税」から引かれる割合が増加します。
ただし住民税の控除には上限(前年分の所得税の課税総所得金額等の5%/最高97,500円)があるため、上限を超えて余ってしまった分は、翌年以降に繰り越すことはできず、その年限りで切り捨てとなります。
住宅ローン控除自体の変更点
令和8年入居の住宅ローン控除は、建物の省エネ性能に応じた区分と子育て世帯等への重点支援がベースとなります。
| 住宅の区分 | 子育て・若者夫婦世帯 | その他の一般世帯 | 控除率・控除期間 |
|---|
| 認定住宅 | 5,000万円 | 4,500万円 | 0.7%・13年 |
| ZEH水準省エネ住宅 | 4,500万円 | 3,500万円 | 0.7%・13年 |
| 省エネ基準適合住宅 | 3,000万円 | 2,000万円 | 0.7%・13年 |
また、暮らしの変化に合わせて広さが緩和され、40㎡以上の住宅から控除が適用されます。
- 40㎡以上50㎡未満の住宅:合計所得金額が1,000万円以下である年のみ適用
- 50㎡以上の住宅:通常の所得要件(合計所得金額2,000万円以下)で適用可能
さらに詳しくは以下の記事にて解説しています。
お客様が悩みやすいポイント整理
改正が重なる初年度確定申告において、お客様から寄せられやすい疑問をまとめました。
多くのお客様は「ローン残高×0.7%の満額が、確定申告後にそのまま口座へ振り込まれる」とイメージされがちです。しかし、基礎控除等の引上げで所得税そのものが減ったため、住宅ローン控除が所得税だけでは引ききれず、現金還付される金額が小さくなる現象が起きます。
■実務での説明:
個別の還付額は計算できませんが、「住宅ローン控除は、まず所得税から引かれ、引ききれなかった分は翌年6月以降の住民税から引かれる2段階の仕組みになっています」という一般的な制度のルールをお伝えしたうえで、正確な金額や消化状況は源泉徴収票を持参して税務署で確認していただくよう案内しましょう。
住宅ローン控除は『まず所得税から引き、残りを住民税(課税所得の5%/最高97,500円まで)から引く』仕組みです。令和8年からは基礎控除等の引上げで「最初に引ける所得税」そのものが減っているため、借入額が大きい方ほど住民税の上限97,500円にもすぐ到達してしまい、控除枠の一部が余りやすくなっています。
■実務での説明:
住民税から引ける金額には最高97,500円の上限があるため、借入額や収入によっては枠の一部が余るケースもあります。正確な消化状況は、源泉徴収票をもとに税務署の窓口で確認していただくのが確実です。
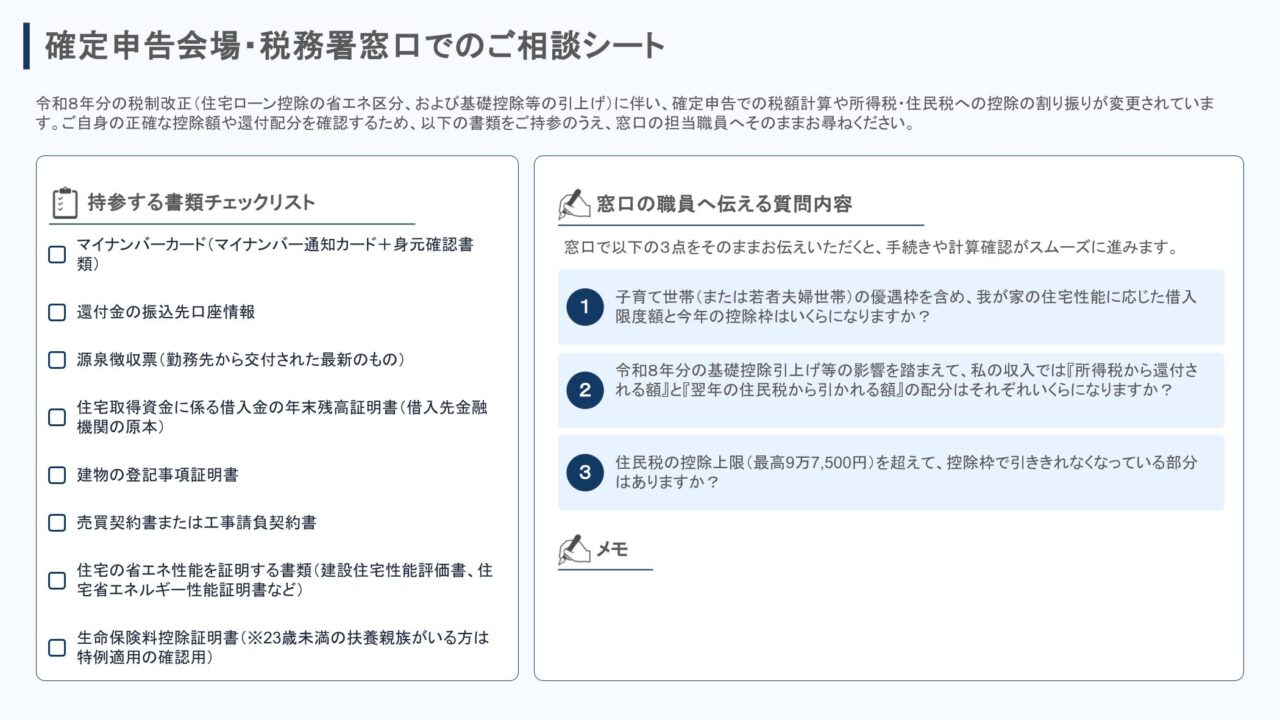
【実務ツール】初年度確定申告で顧客に渡せる「税務署相談メモ」
お客様から「いくら戻りますか?」と尋ねられた際、親切心から営業担当者が個別に計算・断定してしまうと、税理士法に抵触するリスクがあります。
良かれと思ってリスクを冒すのではなく、お客様が税務署で的確な回答をもらえるように「持ち物」と「質問」を整理してあげることが、結果として一番確実で喜ばれるサポートになります。
【お客様用】初年度確定申告「住宅ローン控除」税務署相談メモ
お客様を税務署相談へ案内する際の注意点
シートをお渡しする際は、当日の待ち時間や再訪問を防ぐため、以下の案内ルートと事前予約のルールもあわせてお伝えすると親切です。
制度の一般的な質問であれば、国税庁ホームページの「チャットボット」や「タックスアンサー」(24時間対応)、または税務署の代表電話からつながる「電話相談センター」で手軽に確認できます。
源泉徴収票や契約書を持参して具体的な計算・申告方法を確認したい場合、税務署での事前予約が必要です。予約なしで訪問すると当日相談できないケースが多いためご注意ください。
確定申告の本番期間(2月16日〜3月15日)は予約が取りづらく大変混雑します。還付申告は1月から受付が始まるため、勤務先から源泉徴収票が届く1月中旬〜2月上旬の予約・来署が最もスムーズです。
まとめ
令和8年の税制改正では、基礎控除や給与所得控除の見直しにより確定申告時の税金の計算方法が変わります。初年度の確定申告を迎えるお客様を安心してフォローできるよう、営業担当者も法改正の基本をしっかり押さえておきましょう。
ただし、具体的な税額の計算や断定的なご案内は税理士法に抵触するリスクがあるため避けるのが無難です。お客様が安心して税務署へ相談できるよう、必要な持ち物や質問事項をまとめたメモを添えて、しっかりとサポートしてあげましょう。
┃いえーる 住宅研究所から最新情報をお届けします。 最新情報を一早くチェックしたい方は下記「登録する」からご登録ください。