国土交通省より「令和9年度(2027年度)税制改正要望」が発表されました。今回の要望は、建築資材や人件費の高騰に伴う「新築マンション価格の急増への対応」や、実務への影響が大きい「住宅取得資金の贈与税非課税措置の見直し」など、住宅販売現場や融資実務に直結する重要項目が目白押しです。
本記事では、不動産・住宅に関する主要12項目についてそれぞれの背景や現行制度との違い(変更点)を分かりやすく解説します。
あくまで確定前の要望段階ではありますが、国交省が目指す方向性や今後の市場動向をいち早く掴むための予備知識としてご活用ください。
令和9年度「税制改正要望」4つのテーマ
不動産・住宅に関する主要12項目について、その内容と背景を整理すると以下の4つのテーマに分けることができます。
まずはテーマ毎に、12項目の改正ポイントをご紹介します。
1.土地・不動産取引の活性化と有効活用
不動産取引にかかるコストを減らし売買や証券化を活発にすることで、経済活動の活性化を図る措置です。
| 措置名称 | 関連税目 | 要望 |
|---|
| ① 固定資産税の負担調整 | 固定資産税 | 3年延長
(急激な増税の緩和) |
| ② 土地の不動産取得税特例 | 不動産取得税 | 3年延長
(課税標準1/2、税率3%) |
| ③ 契約書の印紙税特例 | 印紙税 | 3年延長
(契約書の印紙税軽減) |
| ④ リート・特定目的会社(SPC)の税制特例 | 登録免許税・不動産取得税 | 2年延長
(登録免許税1.3%、取得税3/5控除) |
| ⑤ 不動産特定共同事業の特例 | 登録免許税・不動産取得税 | 2年延長+拡充
(要件を昭和57年以前→築15年以上へ緩和) |
2.住宅取得の支援と負担軽減
住宅価格の高騰等に対応し購入者の資金調達や初期費用を支援することで、良質な住まいの取得を後押しする措置です。
| 措置名称 | 関連税目 | 要望 |
|---|
| ⑥ 住宅取得資金の贈与税非課税 | 贈与税 | 見直し・継続
(価格高騰に対応し所要の措置を講じる) |
| ⑦ 住宅用家屋の保存・移転登記等の特例 | 登録免許税 | 2年延長+拡充
(床面積要件を40㎡以上へ緩和/災害レッドゾーンを除外) |
| ⑧ 買取再販住宅の取得等の特例 | 登録免許税・不動産取得税 | 2年延長+拡充
(床面積要件を40㎡以上へ緩和) |
3.都市再開発・マンション・空き家対策
防災上のリスクが高い密集地域の改善や、空き家の放置防止、築古マンションの適切な修繕を後押しする措置です。
| 措置名称 | 関連税目 | 要望 |
|---|
| ⑨再開発の新築施設建築物の減額特例 | 固定資産税 | 2年延長+拡充
(床面積要件を40㎡以上へ緩和) |
| ⑩ 相続空き家の3,000万円特別控除 | 所得税・住民税 | 4年延長+拡充
(築年要件の緩和/民事信託終了に伴う取得を追加) |
| ⑪ マンション長寿命化(大規模修繕)減額 | 固定資産税 | 3年延長+拡充
(修繕積立金引き上げ要件等の見直し・拡充) |
4.市場環境への適正な対応
都心を中心とした急激なマンション価格高騰に対応し、実需を伴わない投機的な短期売買を抑制するための措置です。
| 措置名称 | 関連税目 | 要望 |
|---|
| ⑫ 新築マンション価格高騰への対応 | 不動産税制全般
(所得税・譲渡所得・登記等) | 検討・措置実施
(保存登記1年以内の短期転売・投機取引の抑制) |
【項目別解説】不動産・住宅関連12項目の詳細と変更点
①「土地に係る固定資産税の負担調整措置・条例減額制度の延長」の概要
地価の上昇に伴う急激な税負担の増加を抑え、事業者の設備投資や経済活動の安定を図るための税制改正要望です。
具体的には、現在適用されている「負担調整措置」と「条例減額制度」の適用期限を、令和9年4月1日~令和12年3月31日までの3年間延長することを求めています。
| 対象制度 | 変更前(現行) | 要望後 |
|---|
負担調整措置
(地価上昇時の急増緩和) | 令和9年3月31日まで | 令和12年3月31日 まで
(3年間延長) |
条例減額制度
(自治体独自の減額枠) | 令和9年3月31日まで | 令和12年3月31日 まで
(3年間延長) |
なぜ今、この制度の延長が求められているのか、その背景には地価や経済情勢の動向が大きく関係しています。
①令和9年度「評価替え」による固定資産税の急増懸念
全国的に地価の上昇(特に令和6〜8年)が続いており、令和9年度(2027年度)に実施される3年に一度の「評価替え」に伴い、商業地などを中心に固定資産税が急増するリスクが高まっています。
②地価の上昇と「実際の収益」のズレを緩和するクッション役割
土地の固定資産税は、賃料収入などの実際の収益が増える前に期待先行の地価に連動して上がってしまう性質があります。この急激な増税感を抑え、実際の収益増加ペースに合わせる「クッション」として本措置が不可欠です。
③事業者の投資意欲と経済成長の維持
物価高騰等に直面する経営者にとって、固定資産税の急増は設備投資の判断を鈍らせます。実態に合わせた税負担にとどめることで投資を促し、経済成長を持続させる狙いがあります。
制度の具体的な仕組み(①負担調整措置 / ②条例減額制度)
税負担を緩和するための具体的な仕組みは、主に次の2つで構成されています。
┃ ①負担調整措置(負担水準に応じた段階的な調整)
地価の上昇に伴い、新たな評価額に対する前年度税額の割合を示す「負担水準」( 負担水準 = 前年度課税標準額 ÷ 新評価額 )に応じて、課税標準額を調整します。
| 区分 | 負担水準 | 課税標準の調整方法 |
|---|
商業地等
(オフィス・店舗など) | 70%以上 | 税負担が増えないよう、評価額の70%に引き下げ |
| 60%以上 70%未満 | 前年度の課税標準額と同額で据え置き |
| 60%未満 | 前年度課税標準額 + 評価額の5% を加算
(上限:評価額の60%) |
住宅用地
(住宅が立つ土地) | 100%以上 | 評価額の100%(特例適用後) |
| 100%未満 | 前年度課税標準額 + 評価額の5% を加算
(上限:評価額の100%) |
┃ ②条例減額制度(自治体独自のさらなる負担軽減) 各自治体(市町村等)が地域の地価実態に合わせて、条例により独自に税負担を引き下げられる仕組みです。
- 課税標準の上限引き下げ:商業地等について、上限を「評価額の60〜70%の範囲で条例で定める値」まで引き下げ可能。
- 前年度からの増加率の上限設定:住宅用地や商業地等について、税額の増加率に上限(1.1以上で条例が定める割合)を設定可能。
②「土地等に係る不動産取得税の特例措置の延長」の概要
土地を購入(取得)した際に一度だけ課税される「不動産取得税」の負担を軽減する特例措置について、適用期限を3年間延長 (令和9年4月1日~令和12年3月31日)することを求める要望です。
| 対象制度 | 変更前(現行) | 要望後 |
|---|
| 土地等に係る不動産取得税の特例措置 | 令和9年3月31日まで | 令和12年3月31日 まで
(3年間延長) |
この特例により、土地を取得した際の税金が以下の2つの組み合わせで大きく軽減されています。
- 課税標準を「1/2」に軽減(宅地評価土地):
- 土地の評価額(課税標準)をそのまま計算に使うのではなく、半分の1/2に減らして計算します。
- 税率を「3%」に引き下げ(土地等の取得):
- 法律で定められた本来の税率(本則)は「4%」ですが、これを「3%」へ引き下げます。
軽減内容の比較(計算イメージ)
- 本来の計算(本則):評価額 × 税率4%
- 特例適用後(現在):(評価額 × 1/2)× 税率3%
この特例が必要とされる背景には、日本の土地取引の現状と、個人や中小企業の負担軽減という目的があります。
┃ ①土地の「塩漬け(遊休化)」を防ぎ、有効活用を促すため
土地取引の件数はリーマンショック以降、低い水準で横ばいが続いています。取引が停滞すると、使われない土地が保有され続け、「低未利用地」や「遊休地」として固定化してしまいます。取得時の税負担を軽くして需要を促し、土地の流動化(有効活用)を図る狙いがあります。
┃ ②個人の暮らしや中小企業の経営を支えるため
土地購入者の約6割は個人(マイホーム購入など)であり、購入する法人の約8割は資本金1億円未満の中小企業です。この特例を延長することは、一般の生活者や地域の中小企業の資金負担を直接的に軽減するという重要な意義を持っています。
③「工事請負契約書及び不動産譲渡契約書に係る印紙税の特例措置の延長」の概要
住宅を建てたりリフォームしたりする際の「工事請負契約書」や、土地・建物を売買する際の「不動産譲渡契約書」に貼り付ける「印紙税」を安くする現行の特例措置を、さらに3年間(令和9年4月1日~令和12年3月31日)延長することを求める要望です。マイホームの購入や建設投資における契約コストを直接引き下げ、消費者負担の軽減と経済活性化を支えます。
| 対象制度 | 変更前(現行) | 要望後 |
|---|
印紙税の特例措置(適用期間)
工事請負・不動産譲渡契約書 | 令和9年3月31日まで | 令和12年3月31日 まで
(3年間延長) |
対象となる「工事の請負契約書」と「不動産の譲渡契約書」の税額が、契約金額に応じて本来(本則)の金額から50%減(半額)に軽減されます。
| 対象となる契約書(記載金額区分) | 本来の税額(本則) | 特例適用後の税額 |
|---|
建設工事の請負に関する契約書
契約金額:100万円超 200万円以下 | 400円 | 200円(50%減) |
不動産の譲渡に関する契約書
契約金額:10万円超 50万円以下 | 400円 | 200円(50%減) |
※数千万円規模(新築一戸建てやマンション購入など)の大きな取引であっても、それぞれの契約金額区分において同様に大幅な軽減措置(原則50%減)が設けられています。
この特例が必要とされる背景には、建設・不動産業界ならではの「何重にも課税され、最終的に一般消費者の負担になってしまう」というコスト転嫁の構造があります。
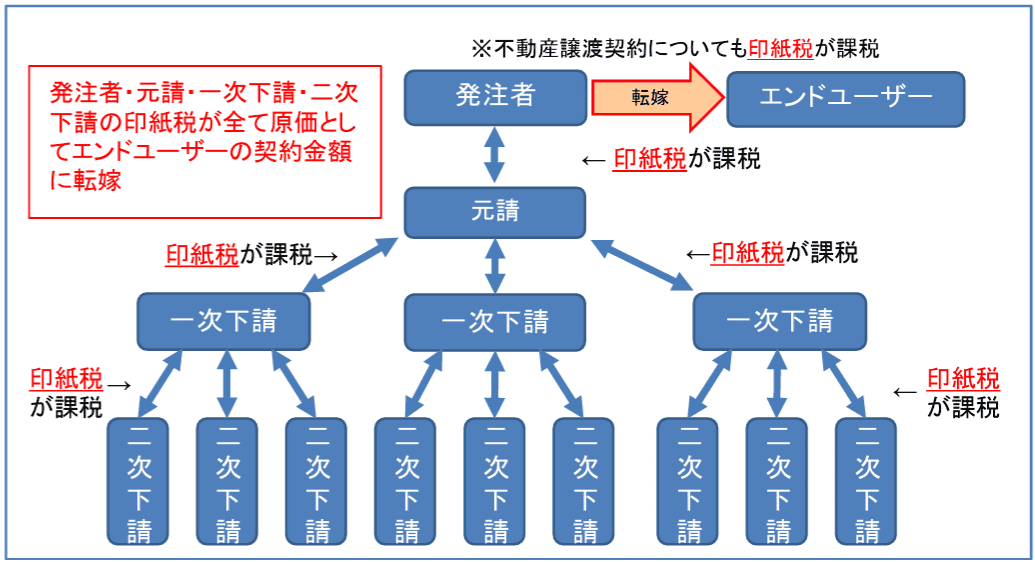
┃ ①下請構造による「多段階課税」
建物の建設工事などでは、「発注者 ➡ 元請 ➡ 一次下請 ➡ 二次下請」のように、複数の会社が関わる重層的な下請構造が一般的です。各段階で契約書が交わされるたびに、それぞれ印紙税が発生(課税)してしまいます。
┃ ②最終的にエンドユーザーへ「転嫁」される
取引の途中で何重にも支払われた印紙税は、業者の経費(原価)として最終的に上乗せされ、家を購入する一般の個人や工場を建てる中小企業(エンドユーザー)の契約金額に転嫁されます。
┃ ③取引コストを抑えて建設・不動産取引を守る
印紙税をカットすることは、巡り巡って一般ユーザーの負担削減に直接繋がります。資材高騰が続くなかで取引コストを抑制し、建設投資の促進や不動産取引の活性化を冷まさないようにする狙いがあります。
④「リート及び特定目的会社が取得する不動産に係る特例措置の延長」の概要
リート(不動産投資信託)や特定目的会社(TMK)が不動産を取得する際の税負担を軽くする現行の特例措置を、さらに2年間(令和9年4月1日〜令和11年3月31日)延長することを求める要望です。
| 対象制度 | 変更前(現行) | 要望後 |
|---|
リート等に係る不動産取得
税・登録免許税の特例措置 | 令和9年3月31日まで | 令和11年3月31日 まで
(2年間延長) |
投資法人がオフィスビル、賃貸住宅、ホテル、ヘルスケア施設などを購入した際、初期コストとなる2つの税金を大きく軽減します。
| 対象の税金 | 本来の計算(本則) | 特例適用後の軽減内容 |
|---|
①登録免許税
名義変更(移転登記) | 税率 2.0% | 税率を 1.3% に引き下げ |
②不動産取得税
不動産取得時の税金 | 課税標準額の全額に対象 | 課税標準から 3/5(60%分)を控除
※課税対象額自体が4割に縮小 |
この制度は、民間の豊富な「投資資金」を使って日本の街づくりや建物再生を推進するために存在しています。
┃ ①老朽ビルの建て替えや、新たな改修ニーズに応えるため
都市の国際競争力向上や、老朽化した古いビル・マンションを耐震性の高いものへ更新する必要があります。これらを自社資金や銀行融資だけで賄うのは限界があるため、多くの投資家から資金を集めて運用するリート等の仕組みが不可欠です。
┃ ②「建築費の高騰」や「金利上昇」によるハードルを下げるため
資材・人件費の高騰や金利上昇により、建物の建築・改修費用や資金調達コストが大きく膨らんでいます。取得時の税金を安くすることで投資・開発のハードルを下げ、優良なビルや住宅が新しく作られる流れを止めないようにします。
┃ ③「2030年までに資産総額40兆円」という国家目標の達成のため
国は「新しい資本主義のグランドデザイン及び実行計画・フォローアップ(令和4年6月7日閣議決定)」において、2030年頃までにリート等の資産総額を約40兆円に拡大する目標を掲げています(直近の2025年3月時点で約32.6兆円)。目標達成に向けて、民間マネーの流入をさらに加速させる必要があります。
⑤「不動産特定共同事業において取得される不動産に係る特例措置の拡充・延長」の概要
クラウドファンディングなどを活用して複数の投資家から小口の資金を集め、地方の空き家や老朽化したビルをコワーキングスペースやホテル等にリノベーションして再生する「不動産特定共同事業(不特法事業)」を支援する制度です。事業者が不動産を取得・登記する際の税負担を減らし、地域の遊休不動産の有効活用を後押しします。
| 対象制度 | 変更前(現行) | 要望後 |
|---|
| 適用期間の延長 | 令和9年3月31日まで | 令和11年3月31日 まで
(2年間延長) |
築年数要件の緩和
(不動産取得税の減額特例) | 昭和57年1月1日以前に建てられたもの | 築15年以上 に緩和
※より新しい中古ビル・住宅も対象へ |
事業者が一定の建築や改修(リフォーム)を行う不動産を取得・登録する際、以下の軽減措置が適用されます。
| 対象の税金 | 本来の計算(本則) | 特例適用後の軽減内容 |
|---|
①登録免許税
登記時の税金 | ・所有権の移転登記:2.0%
・所有権の保存登記:0.4% | ・移転登記:1.3% に引き下げ
・保存登記:0.3% に引き下げ |
②不動産取得税
取得時の税金 | 課税標準額の全額に対象 | 課税標準から 「1/2」を控除 |
この制度が必要とされる背景には、地方での不動産再生を取り巻く厳しい状況と課題解決へのニーズがあります。
┃ ①「建築費高騰」や「金利上昇」による地方プロジェクトへの大打撃
資材高や金利上昇により開発コストが膨らんでいます。特に地方都市や小規模なリノベーション事業は大規模開発に比べて収益性が低いため影響を受けやすく、税制による初期コストの引き下げが欠かせません。
┃ ②小規模・地方の不動産再生に向いている仕組み
不動産特定共同事業は「特定の現物不動産」を対象として小口出資を募るため、信託コスト等の余計な費用がかからず、地方の古い物件や空き家の再生まちづくりに適しています。
┃ ③国が掲げる地方創生・社会課題解決への合致
「デジタル田園都市国家構想」等に基づき、地方の空き家をコワーキング施設やサテライトオフィス等の「デジタル対応施設」に再生し、地域課題を解決することが強く求められています。
⑥「住宅取得等資金に係る贈与税の非課税措置等に係る所要の措置」の概要
家を建てたり買ったりするための資金を親や祖父母から援助(贈与)してもらう際、贈与税をかからなくする(非課税にする)特例措置などについて、住宅取得環境の悪化に対応するため必要な検討を行い、所要の措置を講じることを求めるものです。
| 対象制度 | 内容(要望概要) |
|---|
| 住宅取得等資金の贈与税特例措置 | 住宅価格高騰などの取得環境の悪化に対応するため、必要な検討を行い所要の措置を講じることを求める |
直系尊属(父母や祖父母など)から、自己の居住用住宅の新築・取得・増改築資金の贈与を受ける場合、現行の措置では主に以下の2つの特例が受けられます。
| 特例の種類 | 区分・対象 | 特例内容・非課税限度額 |
|---|
①贈与税の非課税措置
(一定額まで贈与税が非課税) | 質の高い住宅 | 1,000万円 まで非課税 |
| 一般住宅 | 500万円 まで非課税 |
②相続時精算課税の特例
(将来の相続時にまとめて計算) | 贈与者の年齢要件緩和
(通常の「60歳以上」を緩和) | 贈与者が「60歳未満」でも選択可能 |
■「質の高い住宅」主な要件・条件
- 新築の場合いずれか1つ:
- ①断熱等級5以上かつ一次エネ等級6以上
- ②耐震等級2以上又は免震建築物
- ③高齢者等配慮対策等級3以上
- 既存住宅・増改築の場合いずれか1つ:
- ①断熱等性能等級4以上又は一次エネルギー消費量等級4以上
- ②耐震等級2以上又は免震建築物
- ③高齢者等配慮対策等級3以上
- 床面積要件:
- 原則 床面積50㎡以上
- 所得1,000万円以下の人に限り、40㎡以上50㎡未満も適用可能
この制度には、今の厳しい住宅市場と日本の世代間における個人資産の構造課題が関係しています。
┃ ①住宅価格の急激な高騰
新築マンション、土地付き注文住宅、建売住宅、既存(中古)住宅のいずれも価格上昇が続いており、若者世代などが自力でマイホームを取得するのが非常に難しくなっています。
┃ ②「高齢者」に偏る個人資産を若者へシフト
個人資産の約73%は55歳以上の高齢者層(70歳以上:37.0%、55〜69歳:36.0%)が保有し、子育て世代などの「40歳未満」はわずか6.2%です。高齢者の資産を若い世代へ早期移転させ、購入負担を減らします。
┃ ③脱炭素(省エネ)住宅の普及促進
「2050年カーボンニュートラル」実現に向け、質の高い省エネ住宅の普及が欠かせません。建築費が高くなりやすい省エネ住宅への資金援助を受けやすくして普及を後押しします。
⑦「住宅用家屋の所有権の保存登記等に係る特例措置の拡充等」の概要
個人がマイホームを取得する際の初期費用(登記費用)を軽減する登録免許税の特例措置について、2年間の延長(令和9年4月1日~令和11年3月31日)と、居住ニーズの変化に合わせた要件の緩和・見直しを求めるものです。
| 対象制度 | 変更前(現行) | 要望後 |
|---|
| 適用期間の延長 | 令和9年3月31日まで | 令和11年3月31日 まで
(2年間延長) |
| 床面積要件(下限) | 50㎡以上 | 40㎡以上 に緩和
※単身・少人数世帯にも対応 |
| 災害危険区域内の適用 | 適用対象 | 災害レッドゾーン内の新築住宅は適用対象外 |
マイホーム取得時にかかる3つの登記費用(登録免許税)の税率が、本来(本則)から大幅に軽減されます。
| 登記の種類 | 本来の税率(本則) | 特例適用後の軽減税率 |
|---|
| ①所有権の保存登記 | 0.4% | 0.15% に軽減 |
| ②所有権の移転登記 | 2.0% | 0.3% に軽減 |
| ③抵当権の設定登記 | 0.4% | 0.1% に軽減 |
この制度が必要とされる背景には、住宅価格の高騰と、日本の世帯構造における大きな変化があります。
┃ ①住宅価格の上昇と初期負担のカット
現在も住宅価格は上昇傾向にあり、マイホームを取得するハードルが上がっています。頭金や諸経費などの初期費用を抑え、購入意欲(住宅投資)を冷え込ませないようにする目的があります。
┃ ②世帯構成の急激な変化への対応
日本の平均世帯人員は1980年の3.22人から2020年には2.21人へ減少しています。単身・2人世帯などの少数世帯が急増する中、ファミリー向け中心の基準から、多様化するニーズに合わせた住宅供給へシフトする必要があります。
⑧「買取再販で扱われる住宅の取得等に係る特例措置の拡充・延長」の概要
不動産業者が中古住宅を買い取り、耐震や省エネなどのリフォームを行ってエンドユーザーへ販売する「買取再販」を支援する特例措置について、適用期間の2年間延長と要件緩和を求める要望です。
| 対象制度 | 変更前(現行) | 要望後 |
|---|
| 適用期間の延長 | 令和9年3月31日 まで | 令和11年3月31日 まで
(2年間延長) |
| 床面積要件(下限) | 50㎡以上 | 40㎡以上 に緩和
※単身・少人数世帯にも対応 |
流通のステップに合わせて、「事業者」と「買主」の双方が支払う税金が軽減されます。
| 対象者・段階 | 対象の税金 | 特例適用後の軽減内容 |
|---|
① 事業者の取得時
中古住宅買い取り段階 | 不動産取得税
建物(住宅部分) | 築年月日に応じて税額から最大36万円を減額 |
不動産取得税
土地(敷地部分) | 床面積等に応じて税額から最低4.5万円を減額
(※「安心R住宅」または「既存住宅売買瑕疵保険」加入に限る) |
②買主の購入時
マイホーム入居段階 | 登録免許税
所有権移転登記 | 税率を本来(本則)2.0% ➡ 0.1% へ大幅引き下げ
(※一般住宅特例の0.3%よりさらに優遇) |
この特例が必要とされる背景には、既存住宅市場の活性化と深刻な空き家問題への対応があります。
┃ ①消費者の「中古住宅」への不安を解消するため
プロの事業者がリフォームを行って「質の向上」を図ってから販売することで、消費者の抵抗感が和らぎます。これにより既存住宅の流通やリフォーム市場を活性化させます。
┃ ②深刻化する「空き家問題」の有力な解決策
放置された古い空き家や中古マンションを事業者が買い取って再利用可能な状態へ再生するため、空き家の有効活用において非常に強力な仕組みとなっています。
⑨「市街地再開発事業の施行に伴う新築の施設建築物に係る税額の減額措置の拡充・延長」の概要
再開発によって地権者(従前権利者)が新たに取得した建物(権利床)について、新築から5年間の固定資産税を大幅に減額する特例措置を今後も継続・拡充するよう求めている税制要望です。
| 対象制度 | 変更前(現行) | 要望後 |
|---|
| 適用期間 | 令和9年3月31日まで | 令和11年3月31日 まで
(2年間延長) |
床面積要件
(住宅の居住用部分) | 50㎡以上 280㎡以下 | 40㎡以上 280㎡以下(下限緩和) |
再開発で新しく建てられた施設建築物のうち、元の地権者が取得した「権利床(※元の土地・建物に見合う部分)」に対して適用されます(※新しく増えた「保留床」は対象外です)。
新築後5年間、以下の条件で固定資産税が減額されます。
| 対象部分 | 固定資産税減額割合 | 適用要件(床面積) |
|---|
| 住宅の居住用部分 | 2/3 を減額 | 50㎡以上 280㎡以下
(※今回 40㎡以上に緩和要望) |
| 住宅の非居住用部分・住宅以外の家屋 | 1/3 を減額
(第一種再開発事業によるものは 1/4 を減額) | 要件なし |
都市機能の更新や災害に強い安全なまちづくりのために「市街地再開発事業」は極めて有効ですが、古い建物から最新のビルに生まれ変わることで、事業後に支払う固定資産税が急増するケースがあります。
これに対し、「税金が高くなって戻れなくなるかもしれない」という地権者の「生活再建」への不安を和らげ、地域の合意形成を円滑に進めるためにこの減額措置が欠かせません。
⑩「空き家の発生を抑制するための特例措置の拡充・延長」の概要
相続した古い実家(空き家)が放置されるのを防ぐため、早期に売却・処分した際の税金(所得税
や住民税)を大幅に安くする特例措置について、適用期間の4年間延長と制度要件の拡充を求める要望です。
| 対象制度 | 変更前(現行) | 要望後 |
|---|
| 適用期間の延長 | 令和9年12月31日 まで | 令和13年12月31日 まで
(4年間延長) |
| 築年数(耐震)要件 | 昭和56年5月31日以前の旧耐震建築物に限定 | 昭和56年6月1日以降の建築物件へ緩和・対象拡大 |
| 取得原因の対象拡大 | 相続・遺贈による取得のみ | 民事信託契約の終了に伴う取得も新たに対象へ追加 |
空き家(または取り壊した土地)を売却した際、売却益(譲渡所得)から最大3,000万円を特別控除(差し引き)できる仕組みです。(※相続人が3人以上の場合は1人あたり2,000万円)
■現行制度の主な要件
- 売却期限:
- 相続した日から3年を経過する日の属する年の12月31日まで。
- 対象物件:
- 被相続人が住んでいた家・敷地であること(老人ホーム等入所の場合も一定要件で対象)。
- 築年制限:
- 昭和56年(1981年)5月31日以前に建てられた「旧耐震基準」の建物であること。
- 状態要件:
- 売却にあたり新耐震基準に適合させる耐震改修を行うか、家を解体して更地にして引き渡すこと(売却翌年2月15日までの実施も対象)。
この特例が必要とされる背景には、空き家発生の主な理由と、制度開始10年を経た現状の変化があります。
┃ ①「相続」をきっかけに増える空き家対策
空き家の取得経緯の約58%は「相続」によるものです。相続した古い空き家が放置されて腐朽・破損が進むと、倒壊や治安の悪化など周辺環境に悪影響を与えるため、速やかな除却や売却を促す必要があります。
┃ ②制度開始から10年が経ち、課題が変化している
昭和56年以降の新耐震基準を満たす比較的新しい相続空き家であっても、管理されずに放置され傷んでいるものが増加しており、現行の築年制限が時代の状況と合わなくなってきています。
┃ ③相続前の「生前準備」を支援する必要性
相続後に家が放置されないよう、相続発生前から「民事信託」などを活用して、家族間で生前の財産準備を進めておく環境づくりが極めて重要になっています。
⑪「大規模の修繕等が行われたマンションに係る税額の減額措置の拡充・延長」の概要
適切に管理され、建物の寿命を延ばすための「長寿命化大規模修繕工事」を完了したマンションについて、その翌年度にかかる固定資産税(建物部分)を減額し、マンションの老朽化や管理不全を未然に防ぐための特例措置です。
| 対象制度 | 変更前(現行) | 要望後 |
|---|
| 適用期間の延長 | 令和9年3月31日 まで | 令和12年3月31日 まで
(3年間延長) |
| 修繕積立金等の要件 | 積立金引き上げ等の厳格な基準あり | 使いやすい仕組みへと見直し・要件拡充
※合意形成や積立金確保を後押し |
一定の管理基準を満たすマンションが、長寿命化に資する工事を完了した場合に適用されます。
| 項目 | 内容 |
|---|
| 適用対象マンション | 国の「管理計画認定」を受けたマンション、または自治体から指導を受けて長期修繕計画を見直したマンション等 |
| 必須となる工事 | 以下の3つの工事をすべて完了すること
①外壁塗装等公示 / ②床防水工事 / ③屋根防水公示 |
| 軽減の対象 | 工事が行われた翌年度の建物部分の固定資産税(各区分所有者分) |
| 減額の割合 | 1/6 ~ 1/2 の範囲内で市町村が条例で定める割合
(※国が示す標準的な基準は「1/3」) |
この制度が必要とされる背景には、日本のマンションが直面している極めて深刻な老朽化と積立金不足の課題があります。
┃ ①高経年(築古)マンションの爆発的な増加 今後、築40年を超える高経年マンションが急増する見込みです。
- 現在(2024年末):約148万戸
- 10年後(2034年末):約293万戸(現在から約2倍)
- 20年後(2044年末):約483万戸(現在から約3.3倍)
┃ ②「修繕積立金不足」による管理不全ドミノの阻止
多くのマンションで修繕積立金が不足しており、大規模修繕が行われないまま老朽化が放置されるリスクがあります。外壁剥落や建物崩落などは、居住者だけでなく周辺住民の命や安全をも脅かします。
┃ ③自治体(行政)への莫大な負担を未然に防止
危険になったマンションを強制解体(行政代執行)する場合、多額の公金(事例では約1.2億円)が使われ地方公共団体の大きな負担となります。住民が自発的に積立金を確保し計画的に修繕できるよう、強力な税制措置が不可欠です。
⑫「新築マンションの価格高騰への対応に係る所要の措置」の概要
都心の大規模マンションなどを中心に発生している急激な価格高騰に対応するため、実際に住む目的ではない「投機目的の短期転売取引」を抑制する方策について必要な検討を行い、税制措置を含めた適切な対応を講じることを求めるものです。
| エリア区分 | 過去の短期売買割合
(2018~2022年最大値) | 直近の短期売買割合
(2024年1月~6月期) |
|---|
| 東京23区 | 8.0% | 9.3% に増加 |
| 都心6区 | 4.6% | 12.2% へ急増
(約8戸に1戸が1年以内に転売) |
※短期売買::保存登記から1年以内に移転登記がなされたもの
新築マンションの異常な価格高騰と、自ら住む目的(実需)に基づかない投機的な短期売買の急増が大きな問題となっています。
┃ ①新築マンション価格の異常な高騰
都心部を中心に新築マンションの平均価格が急上昇しており、直近では都区部の平均価格が1億3,000万円を超える水準に達しています。
┃②「短期売買(転売目的)」の急増
購入後1年以内に名義変更される短期売買の割合が増加しています。都心6区では12.2%に達しており、投機的な動きが価格をさらに押し上げ一般の生活者がマイホームを取得するのを非常に困難にしています。
深刻な事態を受け、民間と政府の双方がすでに対応を開始しています。
┃ ①不動産業界(不動産協会)による自主規制対策(令和7年11月公表)
- 登録・購入戸数の制限(1人が大量に申し込むのを防ぐ)
- 登録名義での契約・引渡し・登記の徹底(名義貸しや又貸しの防止)
- 売買契約締結から引き渡しまでの期間における売却活動(転売行為)の禁止
┃②税制改正における方針(令和8年度税制改正大綱 / 令和7年12月)
「実需に基づかない投機的取引は好ましくない」という基本的な考え方が示されました。本来あるべき健全な不動産取引や一般の資産価値に悪影響を与えないよう考慮しながら、税制上の措置も含めて必要な対策を検討することが明記されています。
今後の税制改正要望における主なポイントは「実態把握の継続と税制規制措置の設計」です。
国土交通省をはじめとする関係省庁でマンション取引の実態把握を継続します。投資マネーによる過度な価格吊り上げ(マネーゲーム)を抑え、マイホームを必要とする一般の生活者が無理のない負担で良質な住まいを確保できる市場を取り戻すため、具体的な税制上の規制措置などの設計が進められる見込みです。
まとめ
今回の国土交通省における土地・住宅・不動産関連の税制改正要望は、主に「税負担の激変緩和」「取引や投資の促進」「老朽化・空き家問題への対応」「住宅取得支援と投機抑制」4つの柱から構成されています。
固定資産税や不動産取得税、印紙税などの軽減特例の延長・拡充により、地価高騰や建設コスト上昇が及ぼす事業者や一般消費者の急激な負担増を抑え、健全な市場取引や設備投資を維持することを狙いとしています。また、単身・少人数世帯の増加や災害リスクへの配慮など、変化する居住ニーズに合わせた床面積要件の緩和(40㎡以上)や安全区域への誘導も盛り込まれました。
さらに、急増する空き家の早期処分やマンションの長寿命化工事を税制面から後押しすることで、地域環境の悪化や管理不全を防ぐ施策を強めています。一方で、急激に価格が高騰する新築マンションに対しては投機的な短期転売を抑える検討を進め、一般生活者が安心・円滑に住まいを確保できる環境整備を目指しています。
■参考資料:国土交通省「令和9年度税制改正要望事項」
┃いえーる 住宅研究所から最新情報をお届けします。 最新情報を一早くチェックしたい方は下記「登
録する」からご登録ください。