各金融機関の住宅ローン金利を比較して、今月のポイントを解説します。
直近の出来事も踏まえて、今後の住宅ローン金利の動向予想にお役立てください。
住宅ローン金利比較
メガバンク
■メガバンクの特徴
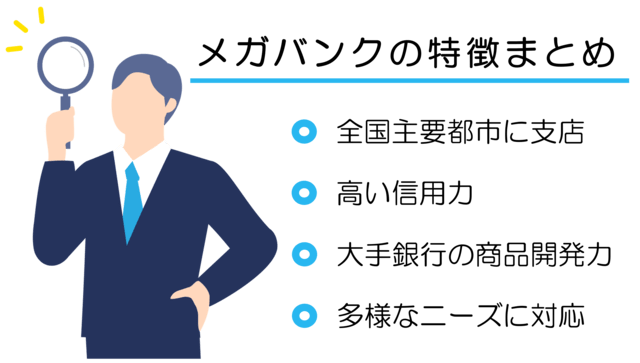
圧倒的な知名度を誇る大手銀行であるため全国に支店があります。主要都市に多く、地方にいくほど支店数は減少するため、地方においては地方銀行や信用金庫の方がアクセスが良いケースもあります。
また、規模の大きさを活かした商品開発力も最大の特徴です。メガバンクは経済基盤が強く信用力も高いため、他の金融機関に比べて低い金利設定や融資額の上限を高く設定しているケースもあります。投資信託や保険商品といった総合的な金融商品を活用したパッケージ型商品を提供し多様なニーズに対応しています。対面での相談が可能なため、直接専門家と話すことができるのでネットでの手続きに不安をもっている方にとっては安心感に繋がります。
変動金利、固定金利(全期間固定型、固定期間選択型)など多様な金利タイプが提供されており、メガバンクを普段の給与振込口座として利用している場合は、住宅ローンの借入れの際に新たな口座を開設する必要がないため、住宅ローン返済管理の手間も省くことができます。
| 金融機関 | 変動金利 | 10年固定 | 20年固定 | HP |
| 三菱UFJ銀行 | 1.195% | 3.89% | 4.61% | HP |
| 三井住友銀行 | 1.525% | 3.70% | 4.20% | HP |
| みずほ銀行 | 1.275% | 3.40% | 4.10% | HP |
| りそな銀行 | 1.25% | 4.065% | 5.495% | HP |
(掲載順不同)
※金利情報は各社HPにて最新情報をご確認ください。
※先月比プラス(赤文字)・先月比マイナス(青文字)。
メガバンク11月金利のポイント
2026年11月のメガバンクの住宅ローン金利は、以下のような傾向が見られます。※前月比
●変動金利
4行すべて据え置きです。
●10年固定
三菱UFJ銀行(+0.14)、三井住友銀行(-0.30)、みずほ銀行(-0.20)、りそな銀行(–0.14)です。
●20年固定
三菱UFJ銀行(+0.15)、三井住友銀行(-0.25)、みずほ銀行(-0.20)、りそな銀行(–0.06)です。
ネット銀行
■ネット銀行の特徴
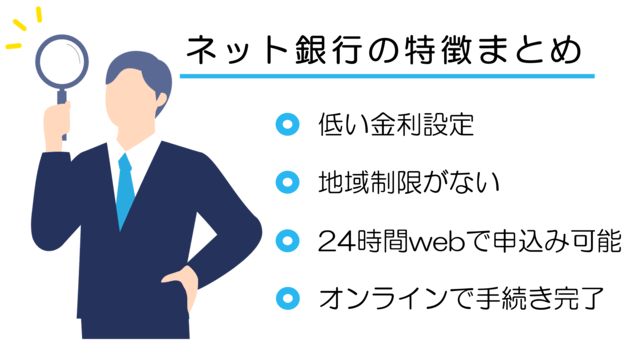
ネット銀行の住宅ローン金利は、地方銀行と比較して低く設定されていることが多いです。オンラインで手続きが完了するため、地域制限がなく全国どこの地域でも申込みをすることが可能です。WEB申込みであるため、窓口の時間を気にせず自分の都合の良いタイミングで手続きができることも特徴のひとつです。
一方で、対面でのサポートが限られるため複雑な相談や手続きが必要な場合には不便さを感じる可能性があります。金利の低さと利便性を重視する方に適していますが、丁寧な説明を求める方には不向きかもしれません。

| 金融機関 | 変動金利 | 10年固定 | 20年固定 | HP |
| ドコモSMTBネット銀行 | 2.00% | 3.099% | 3.629% | HP |
| 楽天銀行 | 1.797% | 4.137% | – | HP |
| イオン銀行 | 1.54% | 3.84% | – | HP |
| ソニー銀行 | 1.847% | 4.053% | 4.798% | HP |
| auじぶん銀行 | 1.734% | 3.36% | 4.785% | HP |
| PayPay銀行 | 1.70% | 3.57% | 4.12% | HP |
| SBI新生銀行 | 1.68% | 3.650% | 4.15% | HP |
| UI銀行 | 1.195% | 3.22% | 4.07% | HP |
(掲載順不同)
※金利情報は各社HPにて最新情報をご確認ください。
※先月比プラス(赤文字)・先月比マイナス(青文字)。
ネット銀行11月金利のポイント
2026年11月のネット銀行の住宅ローン金利は、以下のような傾向が見られます。※前月比
●変動金利
据え置きしたのは、ドコモSMTBネット銀行、ソニー銀行、auじぶん銀行、UI銀行です。
他の掲載銀行は以下の通り引き上げています。引き上げ幅は0%〜0.6%です。
楽天銀行(+0.05)、イオン銀行(+0.5)、PayPay銀行(+0.12)、SBI新生銀行(+0.25)。
●10年固定
楽天銀行(+0.063)、イオン銀行(+0.11)、PayPay銀行(+0.05)、SBI新生銀行(+0.25)が引き上げとなっています。
ドコモSMTBネット銀行(-0.280)、ソニー銀行(-0.062)、auじぶん銀行(-0.11)、UI銀行(-0.15)が引き下げています。
●20年固定
auじぶん銀行(+0.715)、PayPay銀行(+0.06)が引き上げ。
ドコモSMTBネット銀行(-0.290)、ソニー銀行(-0.016)、UI銀行(-0.15)が引き下げ。SBI新生銀行は据え置いています。
地方銀行
■地方銀行の特徴
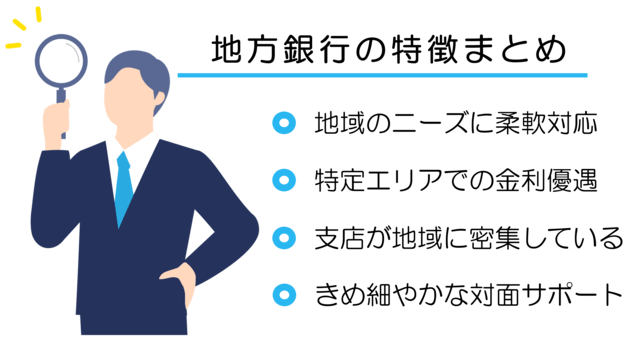
地方銀行は、地域に根ざした銀行であるため地域の特性やニーズに応じた柔軟な対応を可能としています。また、特定エリアでの住宅購入に対して特別な金利優遇や、地元の提携不動産事業者を利用した際の特典など、地域の振興を目的とした住宅ローンの優遇措置やキャンペーンを実施していることもあります。
地方銀行はメガバンクやネット銀行ほどの低金利商品は少ないものの、個別事情に応じた柔軟な審査を可能としていることが多いです。支店が地域に密集し地元の不動産市場にも精通しているため、対面でのきめ細やかなサポートが期待できます。

| 金融機関 | 変動金利 | 10年固定 | 20年固定 | HP |
| 横浜銀行 | 1.295% | 3.57% | – | HP |
| 千葉銀行 | 1.50% | 3.51% | 3.51% | HP |
| 静岡銀行 | 1.40% | 4.00% | 4.60% | HP |
| 筑波銀行 | 1.50% | 3.15% | – | HP |
| 北陸銀行 | 1.875% | 2.15% | – | HP |
| 福岡銀行 | 1.525% | 3.85% | – | HP |
| 南都銀行 | 1.125% | 3.50% | 4.10% | HP |
| 京都銀行 | 1.675% | 3.80% | 3.80% | HP |
| 愛媛銀行 | 0.95% | 3.20% | – | HP |
| 宮崎銀行 | 1.225% | 3.45% | – | HP |
| 沖縄銀行 | 3.825% | 4.625% | – | HP |
| 琉球銀行 | 3.825% | 5.924% | – | HP |
| 関西みらい銀行 | 1.145% | 3.52% | 4.97% | HP |
(掲載順不同)
※金利情報は各社HPにて最新情報をご確認ください。
※先月比プラス(赤文字)・先月比マイナス(青文字)。
地方銀行11月金利のポイント
2026年11月の地方銀行の住宅ローン金利の傾向は以下の通りです。※前月比
●変動金利
掲載している全ての銀行が据え置きとなりました。
●10年固定
愛媛銀行、宮崎銀行、琉球銀行は据え置きです。
静岡銀行(+0.10)、筑波銀行(+0.10)、北陸銀行(+0.10)、沖縄銀行(+0.25)は引き上げです。
横浜銀行(-0.20)、千葉銀行(-0.05)、福岡銀行(-0.05)、南都銀行(-0.25)、京都銀行(-0.25)、関西みらい銀行(-0.10)は引き下げています。
●20年固定
掲載銀行では静岡銀行(+0.10)のみ引き上げています。
千葉銀行(-1.22)、南都銀行(-0.25)、京都銀行(-0.25)、関西みらい銀行(-0.10)は引き下げです。
11月のまとめ
■変動金利
2026年11月の変動金利は、メガバンク4行および掲載された地方銀行13行の全行が前月比で据え置きを選択したのに対し、ネット銀行のみ対応が二極化する対照的な動きとなりました。ネット銀行では半数が据え置きを維持した一方、イオン銀行(+0.50%)やSBI新生銀行(+0.25%)など4行が引き上げに踏み切っています。
■10年・20年固定金利
固定金利においては、市場金利の動向や各行の調達コストに対する戦略の違いから、引き上げと引き下げが入り乱れる展開となりました。
10年固定では、メガバンクが三菱UFJ銀行を除いた3行で引き下げを実施し、地方銀行でも過半数が引き下げまたは据え置きを選択するなど緩和的な動きが目立ちました。
20年固定では長期金利の影響がさらに色濃く反映され、ネット銀行では大幅な引き上げが見られました。対して地方銀行では静岡銀行を除く多くの行が据え置きまたは引き下げを行い、超長期ゾーンにおける銀行間のスタンスの差異が際立つ月となっています。
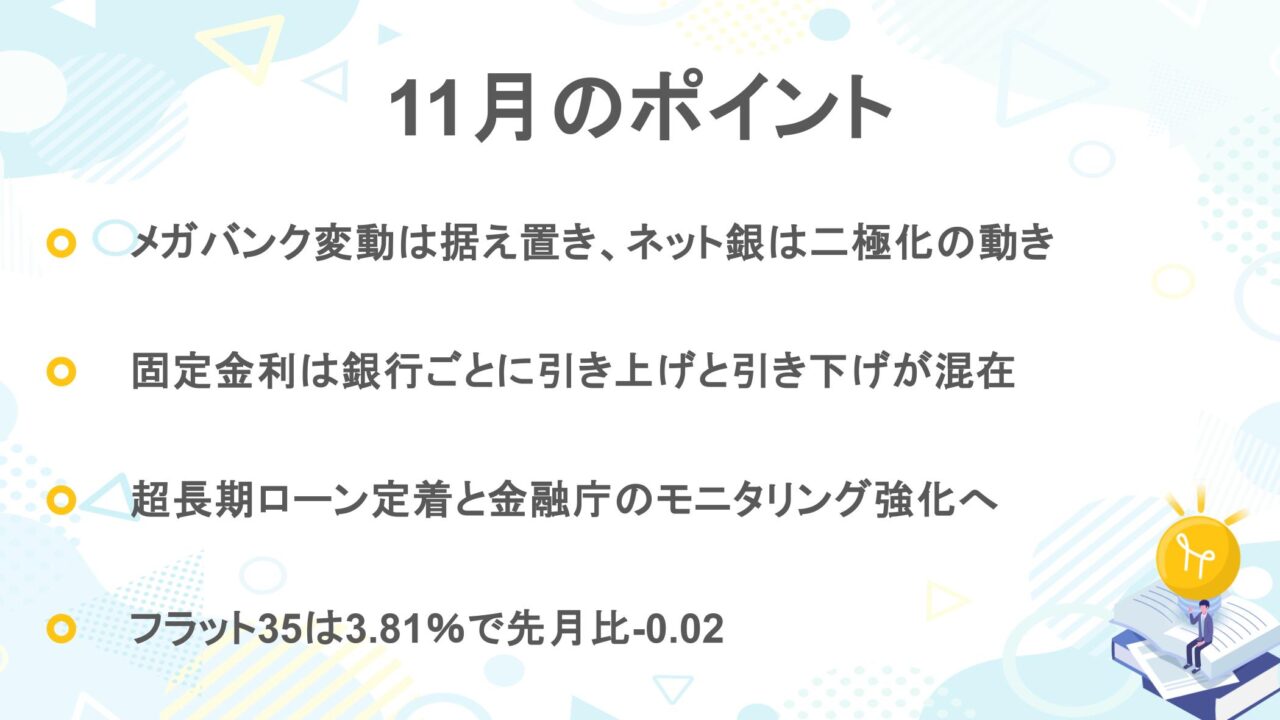
フラット35買取型は、融資割合90%で3.81%(※団信加入の場合)。前月比(-0.02)となっています。
超長期ローンの台頭と金融庁が鳴らす警鐘
金利上昇局面で激変する住宅ローン市場
日本銀行は2026年10月30日の金融政策決定会合で、政策金利(無担保コールレート)を1.25%程度に据え置くことを決定しました(参考:
日本銀行)。
長きにわたる超低金利時代が終わり、金利水準は確実に切り上がっています。あわせて建築コストや仕入れ価格の高止まりも重なり、住宅ローン市場には大きな変化が生じています。
- 顧客側の課題:
- 希望エリアや広さを諦めたくないが、35年返済では毎月の返済比率が上限に達してしまう。
- 販売現場の課題:
- 提案単価の上昇に伴い、従来の35年返済プランだけではクロージングまで持ち込めないケースが増加している。
こうした課題を背景に、かつては例外的だった「40〜50年の超長期ローン」を前提とした資金計画が、販売現場ではいまや主力プランとして急速に定着しつつあります。
金融庁が方針明示:長期ローンへのモニタリング
金融庁が2026年9月に公表した「2026事務年度 金融行政方針」では、金利のある世界への移行に伴う金融機関の行動変容と利用者保護が重点項目に据えられました。
【誰もが安全かつ円滑に金融サービスを利用できる環境を整える】 金利が上昇する中で預金獲得競争が激しくなっており、従前にはなかった預金商品が提供されているほか、住宅ローンにおいても、例えば、従前よりも償還期間が著しく長い商品などが販売されている。こうした中で、預金者が預金の商品性などについて正しく理解できるような販売が行われているか、住宅ローン利用者の収入見込みなどに照らして適切なローンが組まれているか等について、利用者保護の観点から注意深くモニタリングを行う。
(引用:
金融庁「2026 事務年度金融行政方針」)
金融庁が2026年9月に公表した「2026事務年度 金融行政方針」では、金利のある世界への移行に伴う金融機関の行動変容と利用者保護が重点項目に据えられました。
■持続可能な返済計画の検証
償還期間が極端に長いローンに対し、「利用者の将来の収入見込みやライフステージの変化に照らし、無理のない設計になっているか」を預金取扱金融機関に対して丁寧にモニタリングする方針を示しています。
単に期間を延ばして形式的な返済比率をクリアさせるだけでなく、顧客のライフサイクル全体を見据えた融資審査・説明責任を果たせているかという「融資の質」を担保することを実務の新たなスタンダードとして打ち出しています。
住宅販売で求められる視点
金利が上昇する今、住宅販売事業者と金融機関に求められるのは単なる「目先の月々返済額の引き下げ」にとどまらない、資産価値と返済計画の統合提案です。
【住宅販売事業者に求められる役割】
「40〜50年の超長期ローン」を提案する以上、長期優良住宅の認定や高い断熱・耐震性能、明確な長期メンテナンス計画(維持保全計画)をセットで提示すること。「50年間快適に住み続けられ、資産価値が維持できる家だからこそ、このローンが活きる」という根拠を示す姿勢が不可欠です。
【金融機関に求められる役割】
定年退職後の返済原資やライフイベントを想定した丁寧なコンサルティングを実施し、金利変動時の影響も含めた透明性の高い情報提供を継続すること。
建物の確かな耐久性と金融機関の丁寧なリスク設計。この両輪が揃って初めて、超長期ローンは顧客の豊かな暮らしを半世紀にわたって支える「持続可能な選択肢」となり得ます。
まとめ
2026年11月の住宅ローン金利は、メガバンクの変動金利が据え置きとなる一方で、ネット銀行や固定金利では各行の動向が分かれる展開となっています。
金利上昇や建築コストの高止まりを背景に、40〜50年の「超長期ローン」が主力プランとして定着しつつある中、金融庁は利用者保護や持続可能な返済計画のモニタリング強化を表明しています。こうした状況下において、住宅販売事業者による建物の性能や維持保全計画のセット提示や、金融機関による定年退職後を見据えたリスク設計が一層重要視されていくと考えられています。
※本コンテンツは、住宅ローンを選択する際の参考情報を提供することを目的としております。特定の金融機関・商品を推奨するものではございません。金融機関に関する情報は各金融機関のHPより最新情報をご確認ください。(本コンテンツ記載の情報は2026年11月2日時点の情報となります)
┃いえーる 住宅研究所から最新情報をお届けします。 最新情報を一早くチェックしたい方は下記「登録する」からご登録ください。