各金融機関の住宅ローン金利を比較して、今月のポイントを解説します。
直近の出来事も踏まえて、今後の住宅ローン金利の動向予想にお役立てください。
住宅ローン金利比較
メガバンク
■メガバンクの特徴
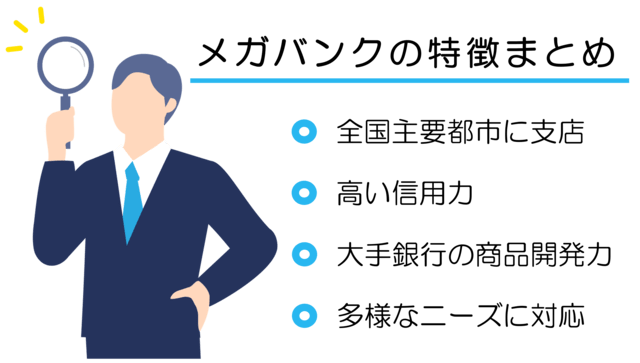
圧倒的な知名度を誇る大手銀行であるため全国に支店があります。主要都市に多く、地方にいくほど支店数は減少するため、地方においては地方銀行や信用金庫の方がアクセスが良いケースもあります。
また、規模の大きさを活かした商品開発力も最大の特徴です。メガバンクは経済基盤が強く信用力も高いため、他の金融機関に比べて低い金利設定や融資額の上限を高く設定しているケースもあります。投資信託や保険商品といった総合的な金融商品を活用したパッケージ型商品を提供し多様なニーズに対応しています。対面での相談が可能なため、直接専門家と話すことができるのでネットでの手続きに不安をもっている方にとっては安心感に繋がります。
変動金利、固定金利(全期間固定型、固定期間選択型)など多様な金利タイプが提供されており、メガバンクを普段の給与振込口座として利用している場合は、住宅ローンの借入れの際に新たな口座を開設する必要がないため、住宅ローン返済管理の手間も省くことができます。
| 金融機関 | 変動金利 | 10年固定 | 20年固定 | HP |
| 三菱UFJ銀行 | 1.195% | 3.75% | 4.46% | HP |
| 三井住友銀行 | 1.525% | 4.00% | 4.45% | HP |
| みずほ銀行 | 1.275% | 3.60% | 4.30% | HP |
| りそな銀行 | 1.25% | 4.205% | 5.555% | HP |
(掲載順不同)
※金利情報は各社HPにて最新情報をご確認ください。
※先月比プラス(赤文字)・先月比マイナス(青文字)。
メガバンク10月金利のポイント
2026年10月のメガバンクの住宅ローン金利は、以下のような傾向が見られます。※前月比
●変動金利
三菱UFJ銀行と三井住友銀行は先月から据え置きとなりました。
みずほ銀行(+0.25)、りそな銀行(+0.30)は引き上げています。
●10年固定
三菱UFJ銀行(+0.04)、三井住友銀行(+0.05)、みずほ銀行(+0.10)、りそな銀行(+0.16)です。
メガ4行は0.12%〜0.30%幅での引き上げとなりました。
●20年固定
三菱UFJ銀行(+0.07)、三井住友銀行(+0.20)、みずほ銀行(+0.10)、りそな銀行(+0.21)です。
20年固定は0.07%〜0.21%の幅での引き上げとなりました。
ネット銀行
■ネット銀行の特徴
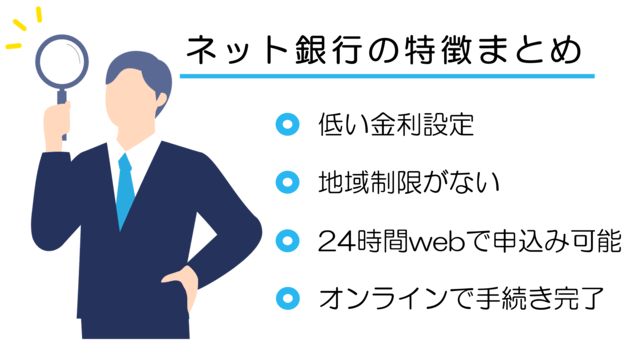
ネット銀行の住宅ローン金利は、地方銀行と比較して低く設定されていることが多いです。オンラインで手続きが完了するため、地域制限がなく全国どこの地域でも申込みをすることが可能です。WEB申込みであるため、窓口の時間を気にせず自分の都合の良いタイミングで手続きができることも特徴のひとつです。
一方で、対面でのサポートが限られるため複雑な相談や手続きが必要な場合には不便さを感じる可能性があります。金利の低さと利便性を重視する方に適していますが、丁寧な説明を求める方には不向きかもしれません。

| 金融機関 | 変動金利 | 10年固定 | 20年固定 | HP |
| ドコモSMTBネット銀行 | 2.00% | 3.379% | 3.919% | HP |
| 楽天銀行 | 1.747% | 4.074% | – | HP |
| イオン銀行 | 1.04% | 3.73% | – | HP |
| ソニー銀行 | 1.847% | 4.115% | 4.814% | HP |
| auじぶん銀行 | 1.734% | 3.47% | 4.07% | HP |
| PayPay銀行 | 1.580% | 3.52% | 4.06% | HP |
| SBI新生銀行 | 1.430% | 3.40% | 4.15% | HP |
| UI銀行 | 1.195% | 3.37% | 4.22% | HP |
(掲載順不同)
※金利情報は各社HPにて最新情報をご確認ください。
※先月比プラス(赤文字)・先月比マイナス(青文字)。
ネット銀行10月金利のポイント
2026年10月のネット銀行の住宅ローン金利は、以下のような傾向が見られます。※前月比
●変動金利
イオン銀行のみ据え置きとなっています。
他の掲載銀行は以下の通り引き上げています。引き上げ幅は0%〜0.6%です。
ドコモSMTBネット銀行(+0.25)、楽天銀行(+0.19)、ソニー銀行(+0.5)、auじぶん銀行(+0.60)、PayPay銀行(+0.25)、SBI新生銀行(+0.35)、UI銀行(+0.35)。
●10年固定
ドコモSMTBネット銀行(+0.23)、楽天銀行(+0.124)、イオン銀行(+0.08)、ソニー銀行(+0.138)、auじぶん銀行(+0.20)、PayPay銀行(+0.08)、SBI新生銀行(+0.15)、UI銀行(+0.25)。
0.08%〜0.25%幅での引き上げとなりました。
●20年固定
掲載している全ての銀行が引き上げとなりました。0.04%〜0.20%引き上げ幅です。
ドコモSMTBネット銀行(+0.19)、ソニー銀行(+0.063)、auじぶん銀行(+0.18)、PayPay銀行(+0.04)、SBI新生銀行(+0.10)、UI銀行(+0.20)。
地方銀行
■地方銀行の特徴
地方銀行は、地域に根ざした銀行であるため地域の特性やニーズに応じた柔軟な対応を可能としています。また、特定エリアでの住宅購入に対して特別な金利優遇や、地元の提携不動産事業者を利用した際の特典など、地域の振興を目的とした住宅ローンの優遇措置やキャンペーンを実施していることもあります。
地方銀行はメガバンクやネット銀行ほどの低金利商品は少ないものの、個別事情に応じた柔軟な審査を可能としていることが多いです。支店が地域に密集し地元の不動産市場にも精通しているため、対面でのきめ細やかなサポートが期待できます。

| 金融機関 | 変動金利 | 10年固定 | 20年固定 | HP |
| 横浜銀行 | 1.295% | 3.770% | – | HP |
| 千葉銀行 | 1.500% | 3.56% | 4.73% | HP |
| 静岡銀行 | 1.40% | 3.90% | 4.50% | HP |
| 筑波銀行 | 1.50% | 3.05% | – | HP |
| 北陸銀行 | 1.875% | 2.05% | – | HP |
| 福岡銀行 | 1.525% | 3.90% | – | HP |
| 南都銀行 | 1.125% | 3.75% | 4.35% | HP |
| 京都銀行 | 1.675% | 4.05% | 4.05% | HP |
| 愛媛銀行 | 0.95% | 3.20% | – | HP |
| 宮崎銀行 | 1.225% | 3.45% | – | HP |
| 沖縄銀行 | 3.825% | 4.375% | – | HP |
| 琉球銀行 | 3.825% | 5.924% | – | HP |
| 関西みらい銀行 | 1.145% | 3.62% | 5.07% | HP |
(掲載順不同)
※金利情報は各社HPにて最新情報をご確認ください。
※先月比プラス(赤文字)・先月比マイナス(青文字)。
地方銀行10月金利のポイント
2026年10月の地方銀行の住宅ローン金利の傾向は以下の通りです。※前月比
●変動金利
掲載している全ての銀行が引き上げています。
横浜銀行(+0.35)、千葉銀行(+0.275)、静岡銀行(+0.25)、筑波銀行(+0.25)、北陸銀行(+0.25)、福岡銀行(+0.25)、南都銀行(+0.25)、京都銀行(+0.25)、愛媛銀行(+0.05)、宮崎銀行(+0.25)、沖縄銀行(+0.25)、琉球銀行 (+0.25)、関西みらい銀行(+2.73)。
0.05%〜0.35%の幅での引き上げとなりました。
●10年固定
愛媛銀行、沖縄銀行は据え置きです。
他の掲載銀行は以下の通り引き上げています。引き上げ幅は0.05%〜1.197%です。
横浜銀行(+0.15)、千葉銀行(+0.10)、静岡銀行(+0.10)、筑波銀行(+0.05)、北陸銀行(+0.20)、福岡銀行(+0.05)、南都銀行(+0.20)、京都銀行(+0.15)、宮崎銀行(+0.15)、球銀行 (+1.197)、関西みらい銀行(+0.25)。
●20年固定
千葉銀行(+0.10)、静岡銀行(+0.05)南都銀行(+0.15)、京都銀行(+0.15)、関西みらい銀行(+0.20)の引き上げです。引き上げ幅は0.05%〜0.20%となりました。
10月のまとめ
■変動金利
日銀の政策金利引き上げを受けて主要行で一斉に引き上げが相次いでおり、低金利が当たり前だった市場構造が明確に変化しつつあります。
三菱UFJやイオン銀行など一部で据え置きの動きが見られるものの、ネット銀や地銀を中心に最高0.6%程度の利上げが行われ、銀行間の金利差や据え置きのタイミングによる差がこれまで以上に顕著になっています。
■10年・20年固定金利
長期金利の上昇や物価高の観測を反映し、10年・20年固定ともにほぼすべての掲載銀行で例外なく引き上げが行われました。10年固定で3%台半ば、20年固定では4%〜5%超の金利を提示する銀行が相次いでおり、将来の金利変動リスクを回避するための固定特約のコスト負担は大幅に増大しています。
フラット35買取型は、融資割合90%で3.83%(※団信加入の場合)。前月比(+0.37)となっています。
日銀利上げに伴う住宅ローン市場の動向と選択のポイント
2026年9月に日本銀行が追加利上げを決定したことを受け、金融機関各社から住宅ローン金利の見直しや価格転嫁の発表が相次いでいます。利上げのメカニズムや各行の金利戦略、および選択のポイントを整理します。
2026年9月日銀利上げと住宅ローン金利のメカニズム
2026年9月、日本銀行は金融政策決定会合において、無担保コールレート(オーバーナイト物)を1.25%程度で推移させる金融市場調節方針を決定しました。
- 変動金利への影響:
- 政策金利の引き上げに伴い、銀行間取引の指標となる「短期プライムレート」が上昇。これを基準とする変動金利(基準金利)にも一斉に上昇圧力がかかります。
- 固定金利への影響:
- 固定金利は短期プライムレートに直接連動するものではなく、10年国債利回りなどの長期金利や将来の金利・景気見通しを反映します。
- 日銀の利上げによって将来的な金利上昇が意識されたことで、長期金利とともに固定金利にも上昇圧力がかかります。
結論から言うと、10月からすぐに毎月の返済額が増えるわけではありません。
例えば三菱UFJ銀行は2026年9月18日に短期プライムレートを「年2.375%」から「年2.625%(+0.25%)」に見直す発表を行いましたが、実際の改定日は「2026年11月2日」となっています(みずほ銀行や三井住友銀行なども同様に11月〜12月での見直しを発表)。
また、変動金利には既存契約者向けに「年2回の金利見直しルール(一般的に4月・10月)」があるため、今回の基準金利改定が既存契約者の実際の返済額や2026年10月実行分の新規借入金利に即時影響することはありません。
金融機関ごとの改定動向と価格調整戦略
従来の低金利時代において「優遇幅(金利引き下げ幅)」は他行より安く見せるための攻めの手段でした。しかし今回の利上げ局面においては、基準金利上昇による急激な負担増を和らげる「クッション(調整弁)」としての役割を担っています。
メガバンクや大手ネット銀行では、基準金利を引き上げつつも引き下げ優遇幅を維持・調整したり、グループ経済圏割引(携帯や電気とのセット割引など)を適用させることで、実質的な金利負担増を一定範囲に抑える工夫を行っています。
据え置きから0.6%超の上昇まで「引き上げ幅」に大きなバラつき
10月適用分の金利改定では、日銀の利上げ幅(0.25%)をベースにしつつも、金融機関によって改定幅に大きな差が出たことが特徴です。
- +0.25%幅の改定(業界の標準的な改定):
- 静岡銀行、京都銀行、福岡銀行、みずほ銀行、PayPay銀行などが、短期プライムレートの上昇に合わせて基準金利を0.25%引き上げる標準的な対応をとりました。
- 据え置きおよび大幅改定の事例:
- 三菱UFJ銀行や三井住友銀行、イオン銀行のように変動金利を据え置き(+0.00%)とした銀行がある反面、横浜銀行(+0.35%)、ソニー銀行(+0.50%)、auじぶん銀行(+0.60%)のように0.25%を超える引き上げに踏み切った銀行も存在します。調達コストやリスク許容度に応じて、各行の対応が二極化しました。
団信の付加価値化と金利上昇局面における選択のポイント
金利競争が限界を迎える中、単なる利下げではなく保障内容を充実させる「付加価値提案」が勝ち残りの鍵を握っています。その象徴的な事例が、カーディフ生命保険が展開する「がん保障の90日間免責(待ち)期間の廃止」です。
従来のがん特約では当たり前だった「加入後90日間の免責期間」を業界で初めて撤廃したことで、ローン実行日以降にがんと診断確定された場合でも即座に保険金が支払われるようになりました。金利上昇に伴う返済負担への懸念を手厚い保障でカバーし、借り手に大きな安心感を提供する画期的な取り組みとして、住宅ローンに新たな付加価値をもたらしています。
参考:
カーディフ生命プレスリリース金利上昇局面における住宅ローン選択の指針
金利が変動する中で、自社や顧客にとって最適な住宅ローンを選ぶために、以下の3つのポイントを意識して比較検討することが重要です。
- 実質適用金利と適用スケジュールの確認:
- 基準金利だけでなく、適用される優遇幅の条件や、実際の金利改定(適用)がいつから始まるのかタイムラグを確認する。
- 団信保障の充実度:
- がん保障や疾病特約の免責条件・上乗せ金利を含めた実質的なメリットで評価する。
- リスク分散(ミックスプラン)の検討:
- 金利上昇局面に備え、全額変動金利だけでなく一部固定金利を組み合わせるリスク分散を選択肢に入れる。
まとめ
2026年9月の日銀利上げを受け、住宅ローン金利には更なる上昇圧力がかかっていますが、メガバンク等の基準金利改定は11月〜12月適用のため、10月からすぐに毎月の返済額が増えるわけではありません。
各銀行は基準金利を引き上げる一方で、利用者の急激な負担増を抑えるクッションとして「優遇幅(引き下げ幅)」を維持・調整する動きを見せています。ただし実際の適用金利は、金利を据え置いた銀行から0.6%超引き上げた銀行まで対応が大きく分かれました。
そのため今後の住宅ローン選びでは、表面上の金利差だけでなく、改定が反映されるタイムラグや保障が手厚くなる「団信」の充実度までを含めた総合的な比較が重要となります。
※本コンテンツは、住宅ローンを選択する際の参考情報を提供することを目的としております。特定の金融機関・商品を推奨するものではございません。金融機関に関する情報は各金融機関のHPより最新情報をご確認ください。(本コンテンツ記載の情報は2026年10月1日時点の情報となります)
┃いえーる 住宅研究所から最新情報をお届けします。 最新情報を一早くチェックしたい方は下記「登録する」からご登録ください。
いえーる住宅研究所編集部では、住宅ローンの最新金利動向や不動産売買・建築ノウハウを、分かりやすく正確にお伝えすることを目指しています。
国土交通省や住宅金融支援機構などの公的機関が発信する一次情報や公式データを元に独自取材・調査を行い、定期的に最新情報へ更新・発信しています。
運営会社:iYell株式会社 (https://iyell.co.jp/)