住宅ローンの融資を手続きする際に、ほぼ必ずセットで確認されるのが「団体信用生命保険(以下、団信)」です。多くの住宅ローン商品では団信への加入が必須となっており、ローンの審査だけでなく団信の査定も通過しなければ融資を受けることができません。お客様の関心も高く、手続きの過程で質問を受ける機会も多いのではないでしょうか。
団信の基本的な仕組みや重要ポイントをわかりやすく解説いたします。お客様の不安を解消し、安心感を与える丁寧なご提案・ご案内のヒントとしてぜひご活用ください。
団体信用生命保険(団信)とは
団体信用生命保険(団信)とは、住宅ローンの返済の途中でローンの契約者(債務者)が亡くなってしまったり高度障害状態になったりした万が一に備える生命保険のことです。住宅ローンの残債は、生命保険会社が保険金として金融機関に支払うため、残された家族は住宅ローンの債務に悩まされることなく、そのまま家に住み続けることができます。
団信の基本
団信の基本的な仕組み
団信では、金融機関が契約者、住宅ローンの契約者(債務者)が被保険者となります。通常の生命保険は遺族に保険金が支払われますが、団信の場合は保険会社から金融機関へ直接支払われます。この保険金で住宅ローンの残債が相殺され、住宅ローンは完済となります。
団信の加入期間
団信は、住宅ローンの契約とセットで加入する仕組みです。そのため、保障される期間は住宅ローンの契約と同じになり、ローンを完済すると団信の契約も終了します。
また、団信は住宅ローン契約に付随しているため、途中で団信単体の加入・解約をすることはできません。返済の途中で団信の保障内容を見直したい場合は、住宅ローンそのものを借り換える必要があります。
団信の保険料
■団信保険料の3つの支払い方法
- 金利に含まれる:
- 金利に上乗せして支払う:
- 特約(がん保障など)をつける際に「金利+0.2%」などの形で支払う
- 返済とは別に支払う:
- 年に1回指定口座からの引き落とし(※機構団信など)
■保険料の特徴と税金
- 一般の生命保険より割安:
- 「団体信用生命保険」は団体扱いのため、個人で加入する一般的な生命保険より保険料が低く抑えられています。
- 生命保険料控除の対象外:
- 団信の保険料は、年末調整や確定申告での「生命保険料控除」の対象とならいため注意が必要です。
団信の種類
金融機関は各社それぞれに団信を用意しています。金融機関ごとに異なりますが、いくつかの種類があり、保障内容も異なります。
ここでは、一般的な団信の種類を紹介します。
| 団信の種類 | 主な保障内容 | 主な特徴・選ばれる理由 |
|---|
| 一般団信 | ・死亡
・所定の高度障害状態 | ・民間金融機関の住宅ローンで原則加入必須の基本型
・追加の費用負担なしの場合が多い
・最低限の万が一(死亡・高度障害)に備えられる |
| がん保障付団信 | ・一般団信の保障
・がんと診断確定された場合にローン残高の50%または100%を免除 | ・日本人の罹患率が高いがんに特化した特約
・「診断されるだけ」で保険金が降りるタイプが多く手厚い |
| 三大疾病保障付団信 | ・一般団信の保障
・三大疾病(がん・急性心筋梗塞・脳卒中)による所定の状態 | ・日本人の三大死因をカバー
・心筋梗塞や脳卒中は「一定期間の就労不能」や「所定の手術・状態継続」が要件となることが多い |
| 八大疾病 / 全疾病保障付団信 | ・一般団信の保障
・三大疾病 + 5大重度慢性疾患(高血圧・糖尿病等)
・病気やケガ全般での就労不能 | ・病気やケガで長期間働けなくなった場合を幅広くカバー
・「○ヶ月以上の就労不能で毎月返済額補償」「1年以上継続で残高ゼロ」など要件の確認が重要 |
| ワイド団信 | ・一般団信(または特約付)と同等の保障 | ・健康上の理由(持病や既往歴)で一般団信に加入できない方向け
・高血圧、糖尿病、精神疾患などの持病があっても引受基準が緩和されている |
団信保険と生命保険の違い
団信と生命保険の比較
生命保険に入っていれば、団信は必要ないのでは?と思われるお客様もいるかもしれません。団信も生命保険(死亡保険)も、どちらも死亡・高度障害に備えるものです。「何が違うの?」とお客様に聞かれた際の参考に、それぞれの違いや特徴についてまとめました。
| 比較項目 | 団体信用生命保険(団信) | 一般の生命保険(個人契約) |
|---|
| 契約の目的 | 住宅ローンの返済不能リスクへの備え | 遺族の生活費や教育費、病気・ケガの保障 |
| 契約者(加入者) | 金融機関 | 個人(自分自身) |
| 被保険者(対象者) | 住宅ローン契約者(債務者) | 任意(自分、配偶者など) |
| 保険金受取人 | 金融機関 | 任意に指定した受取人
(配偶者や子供などのご遺族) |
| 保険金の支払われ方 | 保険金を金融機関へ直接支払う
(ローン残高を相殺) | 指定口座に現金が一括または年金形式で支払われる |
| 保険金額(保障額) | 返済が進むにつれて減少 | 契約時に設定した金額で一定
(※収入保障保険などの場合は逓減) |
| 保険料の支払い方法 | 住宅ローンの金利に組み込み
(※金利が上乗せや別払いの場合もあり) | 月払い・年払いなどで保険会社に直接支払う |
| 加入のタイミング | 住宅ローン契約(借入)時のみ
(※借入後の加入・途中変更は不可) | 必要なタイミングでいつでも加入・見直しが可能 |
| 健康状態の審査 | あり(引受基準は比較的厳しい) | あり(医療保険や引受基準緩和型など選択肢が多い) |
| 控除制度 | 住宅ローン控除の対象
(※生命保険料控除の対象外) | 生命保険料控除の対象 |
団信と生命保険のポイント
■保険金の「使い道」の違い
- 団信:
- 保険金がそのままローンの返済に充てられるため、残された家族には「住む家(返済がなくなった住宅)」が残ります。
- 生命保険:
- 自由度の高い「現金」が手元に入るため、毎月の生活費や将来の教育費などに幅広く使えます。
団信の選び方
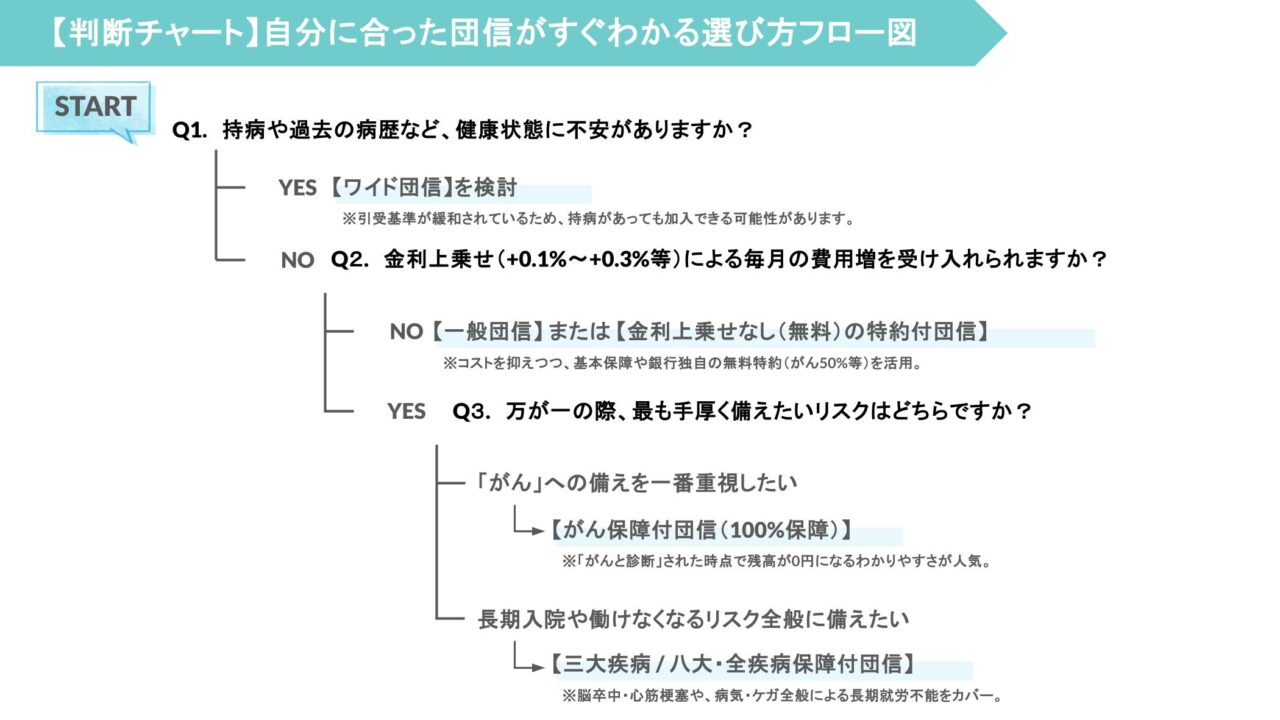
住宅ローンを組む際に多くの方が悩む団信の選び方について判断フロー図とともに解説します。
フロー図の解説と選び方の3ステップ
- 健康状態に不安がない方:
- 持病や既往歴がある方:
- まずは希望する団信プランの告知審査を受けます。
- 通過が難しい場合、引受基準が緩和されている「ワイド団信」を検討しましょう。
ステップ2:特約のコスト(上乗せ金利)の許容度を決める
一般的な団信では手厚い特約を付帯すると借入金利に+0.1%~+0.3%程度の上乗せが発生します。毎月の返済額や総返済額がどれくらい増えるかをシミュレーションし、家計の許容範囲かを確認しましょう。
ステップ3:備えたいリスク(がん重視 vs 幅広い疾病)を絞り込む
- がんに絞って手厚くしたい場合:
- 日本人の罹患率が高い「がん」に特化したがん保障付団信が適しています。
- 多くのがん保障付団信が「診断確定」を保障の対象としており、給付要件のわかりやすさも選ばれる理由です。
- 長期の就労不能リスクに備えたい場合:
- 三大疾病(がん・心筋梗塞・脳卒中)や八疾病・全疾病保障を選びましょう。
- ただし、がん以外の病気は「〇日以上の入院」や「〇ヶ月以上就労不能」といった適用条件が設定されていることが多いです。事前に要件を確認することが不可欠です。
まとめ
団体信用生命保険(団信)は、住宅ローンの返済リスクを抑え、お客様へ安心感を提供するための重要な提案要素です。保障範囲やコスト、健康状態に応じた豊富なプランを正しく把握することで、顧客のニーズに沿った最適なプランを提示できます。
また、住宅購入は既存の生命保険を見直す絶好の機会でもあるため、ライフプラン全体に寄り添った総合的なアドバイスが可能です。団信の正しい知識と提案ステップを活用し、お客様の不安を解消しながら、信頼される住まいづくりのサポートを行っていきましょう。
┃いえーる 住宅研究所から最新情報をお届けします。 最新情報を一早くチェックしたい方は下記「登録する」からご登録ください。
いえーる住宅研究所編集部では、住宅ローンの最新金利動向や不動産売買・建築ノウハウを、分かりやすく正確にお伝えすることを目指しています。
国土交通省や住宅金融支援機構などの公的機関が発信する一次情報や公式データを元に独自取材・調査を行い、定期的に最新情報へ更新・発信しています。
運営会社:iYell株式会社 (https://iyell.co.jp/)