住宅ローンの契約時に必ず加入する団体信用生命保険(団信)において、「持病があるけれど、これくらいなら書かなくてもバレないだろう」と軽く考えていませんか?
実は、自己判断による告知漏れや隠蔽は「告知義務違反」とみなされ、万が一の際に保険金が下りないだけでなく、住宅ローンの残高一括返済やマイホームの強制売却といった致命的なペナルティを招く恐れがあります。
本記事では、うっかり違反しやすい5つのグレーゾーンや保険会社による徹底的な裏取り調査の仕組みを解説するとともに、持病や通院歴があっても正攻法で住宅ローンを通す具体的な対策を分かりやすくご紹介します。
住宅ローンの「団信」と「告知義務」の基本
団体信用生命保険(団信)の役割
団体信用生命保険(団信)は、住宅ローン契約時に加入する生命保険です。返済途中でローン契約者に万が一のことがあった場合、保険金によって住宅ローンの残債がゼロになります。ご家族に住宅ローンの支払いを遺さないための安心の仕組みです。
どこからが告知義務違反?よくあるグレーゾーン
住宅ローンの団信(団体信用生命保険)に申し込む際、「持病というほどでもないけれど、これは書くべき?」と迷うケースは少なくありません。
結論から言うと、「自分では大したことないと思っている軽微な症状や処方」であっても、告知書で問われている条件に該当するものを書かなければ告知義務違反になります。
ここでは、特に判断に迷いやすく「知らずにうっかり違反してしまう」危険が高い5つのグレーゾーンを解説します。
もっとも告知漏れが多いのが、継続的に飲んでいる「日常的な薬」や「一時期だけ処方された薬」です。
- 仕事のストレスなどで一時的に処方された
- 毎年処方されている
- 腰痛や肩こりで整形外科から長期処方されている
風邪薬と同じ感覚・精神疾患ではないと自己判断して告知書に記載しない方がいますが、団信の告知書には「過去3か月以内の医師の診察・検査・治療・投薬」や「過去3年以内の指定の病気による治療・投薬」を問う項目があります。
薬の目的が風邪・花粉症・睡眠障害・腰痛といった日常の「ちょっとした処方箋」であったとしても医師から処方された薬である以上「投薬」にあたるため、告知欄へ正しく記載する必要があります。
2.健康診断で「要再検査・要精密検査」と言われたが放置している
会社の健康診断や人間ドックで「再検査」や「要経過観察」と判定されたものの、病院に行かないまま放置しているケースです。
  | 病院に行って診断・治療を受けていないから、病気ではない(=書かなくていい) |
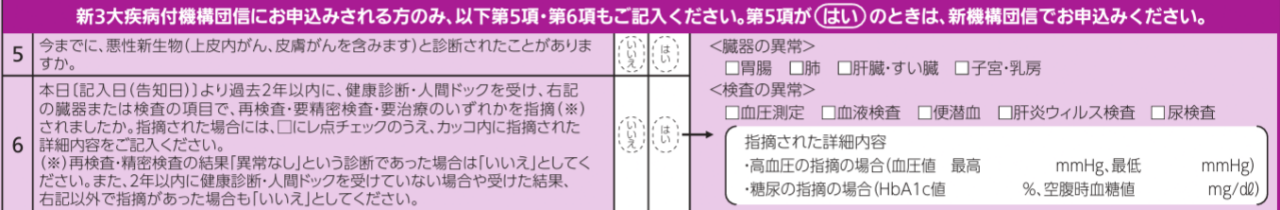
そう考える方がいますが、これは明確なNGです。多くの団信の告知書には「直近1〜2年以内の健康診断・人間ドックでの指摘事項」を問う項目があります。
画像のように住宅金融支援機構の告知書においても「記入日より過去2年以内に、健康診断・人間ドッグを受けた結果、所定の臓器または検査結果で再検査・要精密検査・要治療のいずれかを指摘された場合」と記載されています。
再検査を受けていない場合でも、「〇年〇月の健康診断で血圧(または肝機能など)の要再検査指示あり(未受診)」と事実をそのまま告知しなければなりません。
「仕事のストレスで眠れず、1〜2回だけメンタルクリニックに行って話を聞いてもらった」「適応障害と診断されたが、1か月で通院をやめた」といったケースです。
うつ病などの本格的な治療でなくても、精神科・心療内科への受診歴は告知対象になります。
「もう通っていないから」「病名がついていないから」と告知せずに申し込むと、万が一の際の保険金支払い調査で病院のカルテ(初診日や主訴)を遡った際に発覚し、告知義務違反とみなされる可能性があります。
慢性的な腰痛や肩こりで通院している場合、その通院先がどこであるかで告知の必要有無が分かれます。
- 整体院・カイロプラクティック・鍼灸院: 医療機関ではないため告知対象外
- 整形外科(病院・クリニック): 医師による診療・治療となるため告知対象
「腰痛で通っているだけだから」とまとめず、病院(整形外科)でレントゲンを撮ったり湿布・鎮痛剤をもらったりしている場合は、必ず告知書に記載しなければなりません。
「2〜3年前に病院に行った気がするけれど、いつ・何の薬をもらったか覚えていない」というケースです。
記憶が曖昧だからといって適当に書いて事実と異なっていたり、面倒だからと記載を省いたりすると、意図がなくとも告知義務違反として扱われてしまうリスクがあります。
【対策】うろ覚えの時の客観的な確認方法
- お薬手帳の履歴を確認する
- 調剤薬局や受診した病院に問い合わせる
- マイナポータルで過去の診療・投薬履歴を確認する
確認したうえで、正確に記入するようにしましょう。
保険法(第二十八条)
■告知義務違反による解除 保険者は、保険契約者又は被保険者が、告知事項について、故意又は重大な過失により事実の告知をせず、又は不実の告知をしたときは、損害保険契約を解除することができる。
引用:e-GOV法令検索 保険法第28条(告知義務)において、契約者は告知事項について「事実を正確に告げる義務」が定められています。悪意がなくても、事実と大きく異なる申告は「重大な過失」とみなされ、保険金の不払いや契約解除の対象になります。
【セルフチェック】「うっかり告知漏れ」を防ぐ事前確認リスト
団信の申告書を提出する前に、以下の項目に該当がないか必ず確認しましょう。
| チェック項目 | 主な具体例 | 告知の要・不要 |
|---|
| 直近3か月以内の受診 | 風邪以外の初診・再診・処方(花粉症・腰痛・睡眠薬等) | 要告知 |
| 直近1〜2年の健診結果 | 健康診断で「要再検査」「要精密検査」の指摘(未受診含む) | 要告知 |
| 直近3年以内の特定の病気 | 高血圧、糖尿病、メンタル疾患、潰瘍性大腸炎等での治療・服薬 | 要告知 |
| 民間・手技療法 | 整体院、カイロプラクティック、リラクゼーションサロンでの施術 | 不要 |
| ドラッグストアの市販薬 | 自分で購入した風邪薬や市販の睡眠改善薬の服用 | 不要 |
※上記は一般的な団信の例です。「告知対象期間」は保険会社(団信の種類)によって異なるため、必ず実際の申込書の質問文を確認してください。
※「不要」の項目でも医師の診療が伴う場合は注意が必要です。迷った場合は独断で判断せず、金融機関や担当者に確認してください。
なぜバレる?「黙っていれば分からない」が通用しない理由
「過去の通院歴や病歴なんて、自分から言わなければ保険会社にバレるはずがない」
そう考えて告知欄を偽ったり白紙で出したりする方がいます。しかし、結論から言うと保険会社には「隠された事実を見破る仕組み」が整っており、隠し通すことはできません。
なぜ「黙っていれば分からない」が通用しないのか、その決定的な理由を解説します。
保険金請求時の「徹底的な裏取り調査(医療照会・レセプト調査)」
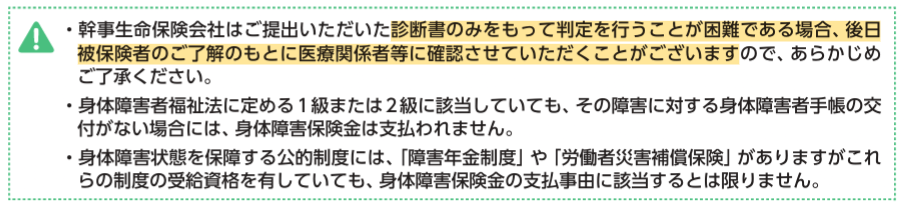
「住宅ローンの申込み時にはバレなかった」としても、それは単に審査段階で全ての医療履歴を照会していないだけに過ぎません。本当の調査が行われるのは、死亡や高度障害などが発生して「実際に保険金を支払うタイミング」です。
団信の加入時、契約者は「保険金請求時の医療調査に関する同意」に署名しています。保険会社は、保険金の請求を受けるとこの同意書に基づき以下のような裏取り調査を行います。
■医療調査(医療機関などへの照会)事項の例
- 診断書
- 診療報酬明細書
- 診療録
- 画像検査
- 主治医への照会
- 治療経過
- 既往歴
数千万円という巨額の保険金を支払うにあたって、保険会社の調査部門(損害調査部等)はプロの調査員を投入して徹底的に調べるため、「知られないまま保険金が下りる」ことはあり得ません。
「5年経てば時効」の嘘
インターネット上の掲示板やSNSで「告知義務違反をしても、2年(または5年)逃げ切れば保険会社の解除権が消滅して時効になる」という噂を見かけることがあります。これは法律(保険法)の条文を都合よく解釈した非常に危険な誤解です。
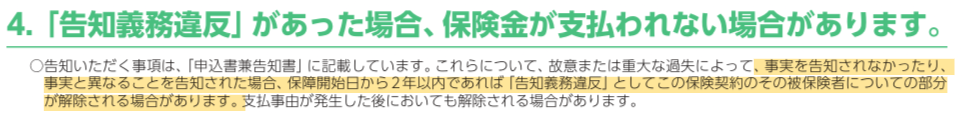
上記画像(機構団信告知書)にも「保証開始日から2年以内であれば「告知義務違反」としてこの保険契約のその被保険者についての部分が解除される場合があります。」と記載があります。
この一文を読んで「2年で時効」と解釈する人がいるようです。
しかし、告知書をしっかりと読むと2年経過後でも支払われない場合がある旨が記載されています。
保険法(第五十五条)
■告知義務違反による解除 4.第一項の規定による解除権は、保険者が同項の規定による解除の原因があることを知った時から一箇月間行使しないときは、消滅する。生命保険契約の締結の時から五年を経過したときも、同様とする。
引用:
e-GOV法令検索 保険法では「保険会社が告知義務違反を理由に契約を解除できる期間を「違反を知った時から1か月」、あるいは「契約成立から5年」と定めています。しかし意図的に持病を隠したり、診断書を偽造したりして団信に加入した場合「詐欺」や「重大な事由」とみなされ民法 第96条が適用される可能性があります。
民法(第九十六条)
■詐欺又は強迫 詐欺又は強迫による意思表示は、取り消すことができる。
引用:
e-GOV法令検索 つまり、「〇年隠し通せば時効で逃げ切れる」というルールは存在せず、発覚が10年後であっても契約は無効となります。
告知義務違反が招く最悪のシナリオ
「たかが数年前の通院歴」「少し薬を飲んでいるだけ」という軽い気持ちで行った告知義務違反。しかし、それが保険会社に発覚したとき、あなたとご家族を待ち受けているのは取り返しのつかない巨大な代償です。
ここでは、告知義務違反が引き起こす「3つの最悪なペナルティ」を具体的に解説します。
保険金が下りない
もっとも恐ろしい代償は、いざという時に団信の保険金が1円も支払われないことです。
そもそも団信は、稼ぎ手に万が一のことがあった際、「遺された家族がローン返済に困らないようにマイホームを残す」という最大の安心を得るために加入するものです。告知義務違反により保険契約が解除されると、保険金は当然不払いとなります。
配偶者や子どもは、悲しみの中で途方に暮れながら、毎月の重いローン返済を背負うか、最愛のマイホームを手放すかの選択を迫られることになります。
住宅ローン契約の解除・一括返済要求
ペナルティは団信の解除だけにとどまりません。銀行などの金融機関との「住宅ローン契約」そのものにも飛び火する可能性があります。
大半の住宅ローンでは、融資の条件として「団信への加入」を義務付けています。そのため、団信が告知義務違反で強制解除された場合、金融機関側の規約(金銭消費貸借契約書)違反にも該当することになります。
- 金融機関から「期限の利益の喪失」を告げられる(分割で返済できる権利を失う)
- ローンの残高全額(数千万円)を一括返済するよう求められる
- 一括返済できない場合、自宅が競売(または任意売却)にかけられる
「保険金が下りない」だけでなく、「住んでいた家を強制的に追われる」という最悪の状況に直面することになるかもしれません。
「保険金が下りない」だけでなく、「住んでいた家を強制的に追われる」という最悪の状況に直面することになるかもしれません。
「審査に通りたいから」という一瞬の判断でついた小さな嘘が、将来、一番守りたかった家族の人生を壊してしまうことになります。
「バレなければいい」という選択肢はリスクとリターンが見合っていません。正しく申告したうえで審査を通す「正攻法」を必ず選ぶようにしましょう。
「審査に通りたいから」という一瞬の判断でついた小さな嘘が、将来、一番守りたかった家族の人生を壊してしまうことになります。
「バレなければいい」という選択肢はリスクとリターンが見合っていません。正しく申告したうえで審査を通す「正攻法」を必ず選ぶようにしましょう。
隠さなくても大丈夫!持病・通院歴があってもローンを通す「正攻法」
持病があっても住宅ローンを諦める必要はありません。正攻法で審査を通す4つの選択肢を紹介します。
| 対策 | 概要 | コスト・特徴 |
|---|
| ① 詳細+診断書を提出 | 具体的な数値や医師の「経過良好」の診断書を添える | 金利上乗せなしで一般団信に通る可能性 |
| ② ワイド団信を使う | 引受基準が緩和された団信を選ぶ | 金利+0.2〜0.3%。糖尿病やうつ病等でも実績多数 |
| ③ フラット35+一般保険 | 団信が任意の「フラット35」を利用 | 団信なしで金利引下げ+民間の持病保険でカバー |
| ④ 連帯債務・ペアローン | 健康なパートナーを主債務者にして組む | 世帯全体の設計を見直して安全に組む |
「服薬で数値が安定している」「経過良好」といった医師の診断書や具体的な数値(血圧等)を添えれば、一般団信に通るケースも多くあります。
一般団信に落ちた場合や、糖尿病・メンタル疾患などの持病がある方向けの団信です。金利が0.2〜0.3%ほど上がりますが、一般団信よりも引き受け基準が緩和されているのが特徴です。
③「フラット35」+「民間の持病保険」を組み合わせる
フラット35は団信への加入が「任意」となっています。もしも団信に落ちてしまってもローン自体は組めるため、団信の代わりに告知基準が緩い「民間の保険」で備える方法もあります。
健康状態に問題がないパートナー(配偶者など)を主債務者にして一般団信を組むか、持病がある方の借入割合を小さく設定し直し調整するのもひとつの方法です。
まとめ
団信の告知において「バレなきゃ大丈夫」という安易な自己判断は、万が一の際に保険金が支払われないだけでなく、ローンの残高一括返済やマイホームの売却といった致命的なリスクを招きます。
医療照会やレセプト調査などにより、過去の通院歴や病歴を隠し通すことは困難です。
持病や通院歴がある場合でも、詳細な診断書の提出、ワイド団信の活用、フラット35と民間保険の組み合わせなど、正攻法で解決できる選択肢は数多く存在します。
うろ覚えの病歴はマイナポータルやお薬手帳等で正確に確認し、誠実に申告することが大切です。
正しくリスクに対処し、ご家族とご自身の生活を守る安全な住宅ローン計画を進めましょう。
┃いえーる 住宅研究所から最新情報をお届けします。 最新情報を一早くチェックしたい方は下記「登録する」からご登録ください。
いえーる住宅研究所編集部では、住宅ローンの最新金利動向や不動産売買・建築ノウハウを、分かりやすく正確にお伝えすることを目指しています。
国土交通省や住宅金融支援機構などの公的機関が発信する一次情報や公式データを元に独自取材・調査を行い、定期的に最新情報へ更新・発信しています。
運営会社:iYell株式会社 (https://iyell.co.jp/)